ΑΠΟΚΛΕΙΣΤΙΚΟ: Εκπαιδευτήρια Καίσαρη: Τι απαντάνε για το περιστατικό με εισπνοή χημικών σε πισίνα του σχολείου – Στο νοσοκομείο 20 μαθητές και εργαζόμενοι
Τι αναφέρουν για την οσμή και την εκκένωση πισίνας και κτιρίου
Eurobank – Πειραιώς: Η δικαστική κόντρα για το προνόμιο της Αγροτικής σε υποθήκες 7 δισ. που έφτασε στο Στρασβούργο
Πώς ένα τραπεζικό προνόμιο του... 1929 βρέθηκε στο επίκεντρο μιας πολυετούς δικαστικής διαμάχης που απειλούσε
The Wiseman
H ήττα των short στις τράπεζες και οι ψευτοguru, η έκπληξη της Optima, τι συμβαίνει με την ΕΛΒΑΛΧΑΛΚΟΡ, ποιος εφοπλιστής αγόρασε την super BMW skytop, και ένα hot quiz για την ωραία δικηγόρο
Ευαγγελία Γκλεζάκου: Βιωσιμότητα σημαίνει κτήρια με αξία και αντοχή στο μέλλον
Η νέα σειρά βιντεοσυνεντεύξεων του mononews φωτίζει την ευρύτερη διοικητική ομάδα της DIMAND, δίνοντας τον λόγο στους επικεφαλής των τμημάτων της και αναδεικνύοντας τη συμβολή τους στην πορεία και την εξέλιξη του Ομίλου
ΑΠΟΚΛΕΙΣΤΙΚΟ: Εκπαιδευτήρια Καίσαρη: Τι απαντάνε για το περιστατικό με εισπνοή χημικών σε πισίνα του σχολείου – Στο νοσοκομείο 20 μαθητές και εργαζόμενοι
ΑΠΟΚΛΕΙΣΤΙΚΟ: Εκπαιδευτήρια Καίσαρη: Τι απαντάνε για το περιστατικό με εισπνοή χημικών σε πισίνα του σχολείου – Στο νοσοκομείο 20 μαθητές και εργαζόμενοι
Δύο χρόνια μετά την πρώτη, άκαρπη προσπάθεια πώλησης της ΕΝΑ Cash & Carry, οι Ολλανδοί της Ahold Delhaize, μητρικής της ΑΒ Βασιλόπουλος, κλείνουν ένα ανοιχτό μέτωπο στην ελληνική αγορά.
Η συμφωνία με τη The Mart του ομίλου Σκλαβενίτη σηματοδοτεί την αποχώρηση της ΑΒ από μια δραστηριότητα χονδρικής που, παρά την αύξηση των πωλήσεών της, εξακολουθεί να μην είναι κερδοφόρα. Στην άλλη πλευρά της συμφωνίας βρίσκεται ο όμιλος Σκλαβενίτη, ο οποίος μέσω της The Mart αποκτά την προοπτική να ενισχύσει σημαντικά τη θέση του στην αγορά χονδρικής τροφίμων, διευρύνοντας τη γεωγραφική του παρουσία.
Ωστόσο, το τελικό αποτύπωμα της εξαγοράς παραμένει ανοιχτό, καθώς καθοριστικό ρόλο θα διαδραματίσει η Επιτροπή Ανταγωνισμού, η οποία θα εξετάσει τις επικαλύψεις των δύο δικτύων και κατά πόσο η συγκέντρωση δημιουργεί ή ενισχύει υπέρμετρη ισχύ σε επιμέρους τοπικές αγορές.
Η συμφωνία που ανακοινώθηκε τη Δευτέρα προβλέπει την εξαγορά από τη The Mart των 13 καταστημάτων ΕΝΑ Cash & Carry της ΑΒ Βασιλόπουλος, μαζί με τη σχετική δραστηριότητα χονδρικής. Εκτός συναλλαγής μένει, σύμφωνα με πληροφορίες του mononews, το κατάστημα της Χαλκίδας, το οποίο πρόκειται να μετατραπεί σε εταιρικό σούπερ μάρκετ ΑΒ Βασιλόπουλος.
Οι νέες αγορές και τα 120 εκατ. ευρώ της ΕΝΑ
Για τον όμιλο Σκλαβενίτη, η εξαγορά αποτελεί μια κίνηση περαιτέρω ανάπτυξης της The Mart, η οποία τα τελευταία χρόνια ενισχύει τη δραστηριότητά της στην οργανωμένη χονδρική, εξυπηρετώντας επαγγελματίες της εστίασης, του τουρισμού και του λιανεμπορίου. Η προσθήκη του δικτύου της ΕΝΑ θα μπορούσε να διευρύνει την πελατειακή βάση και τη γεωγραφική κάλυψη της εταιρείας, ιδιαίτερα σε περιοχές όπου σήμερα δεν διαθέτει φυσική παρουσία.
Ιδιαίτερο ενδιαφέρον παρουσιάζει η γεωγραφική διασπορά του δικτύου της ΕΝΑ, καθώς η The Mart αποκτά πρόσβαση σε αγορές όπου μέχρι σήμερα δεν διαθέτει καταστήματα. Χαρακτηριστικές είναι οι περιπτώσεις της Ρόδου, της Κέρκυρας και της Χίου, τριών νησιωτικών αγορών με σημαντική δραστηριότητα στον τουρισμό και την εστίαση. Αντίστοιχα, η ΕΝΑ διαθέτει παρουσία σε Άργος, Σέρρες και Καρδίτσα, περιοχές που επίσης δεν καλύπτονται από το υφιστάμενο δίκτυο της The Mart. Στις αγορές αυτές, η συμφωνία προσφέρει στον όμιλο Σκλαβενίτη τη δυνατότητα να αποκτήσει άμεσα οργανωμένες υποδομές χονδρικής και υφιστάμενο επαγγελματικό πελατολόγιο, χωρίς να απαιτείται η ανάπτυξη νέων καταστημάτων από μηδενική βάση.
Η ΕΝΑ εισφέρει στη συμφωνία μια δραστηριότητα με ετήσιες πωλήσεις κοντά στα 120 εκατ. ευρώ, που αντιστοιχούν περίπου στο 5% του κύκλου εργασιών της ΑΒ Βασιλόπουλος. Από την πλευρά της, η The Mart ξεπέρασε το 2025 τα 450 εκατ. ευρώ σε πωλήσεις, διαθέτοντας δίκτυο 14 καταστημάτων.
Η ενσωμάτωση της δραστηριότητας της ΕΝΑ θα μπορούσε, επομένως, να ενισχύσει σημαντικά το μέγεθος της εταιρείας, δημιουργώντας παράλληλα περιθώρια για οικονομίες κλίμακας στις προμήθειες και στη διανομή. Η κίνηση συμπίπτει με την υλοποίηση επενδυτικού προγράμματος 25 εκατ. ευρώ από τη The Mart για το 2026, στο οποίο περιλαμβάνεται η δημιουργία νέου κέντρου διανομής 21.000 τ.μ. στον Ταύρο, με προγραμματισμένη λειτουργία τους πρώτους μήνες του 2027.
Γιατί η ΑΒ αποχωρεί από τη χονδρική
Για την ΑΒ Βασιλόπουλος, η πώληση της ΕΝΑ αποτελεί μέρος του ευρύτερου σχεδίου μετασχηματισμού που υλοποιεί η διοίκηση του Νίκου Λαβίδα, με στόχο την επικέντρωση στο λιανεμπόριο τροφίμων. Η εταιρεία επιδιώκει να κατευθύνει τις επενδύσεις και τους πόρους της στην ανάπτυξη του δικτύου σούπερ μάρκετ, το οποίο σχεδιάζει να επεκτείνει σε περίπου 900 καταστήματα έως το 2028. Μόνο μέσα στο 2026 προβλέπεται να ολοκληρωθεί το άνοιγμα περισσότερων από 100 νέων σημείων.
Σημαντική παράμετρος της συμφωνίας είναι η διατήρηση των 386 θέσεων εργασίας της ΕΝΑ. Όπως ανακοινώθηκε, το σύνολο των εργαζομένων θα μεταφερθεί στη The Mart, με κατοχυρωμένα τα εργασιακά του δικαιώματα, σύμφωνα με το ισχύον νομικό πλαίσιο.
Η ΕΝΑ Cash & Carry δεν αποτελεί ξεχωριστή νομική οντότητα, αλλά δραστηριότητα χονδρικής ενταγμένη στην ΑΒ Βασιλόπουλος, με τις πωλήσεις της να περιλαμβάνονται στον συνολικό κύκλο εργασιών της εταιρείας. Η αποχώρηση από τη χονδρική, πάντως, δημιουργεί και μια νέα πρόκληση για την ΑΒ Βασιλόπουλος σε επίπεδο κύκλου εργασιών, καθώς οι πωλήσεις της ΕΝΑ αποτελούν σχεδόν το 6% του τζίρου.
Εφόσον η συναλλαγή ολοκληρωθεί εντός του προβλεπόμενου χρονοδιαγράμματος, η εταιρεία θα κληθεί να αναπληρώσει από το 2027 ένα σημαντικό μέρος των εσόδων που θα απολέσει, προκειμένου να διατηρήσει το συνολικό μέγεθος των πωλήσεών της. Με βάση τα μεγέθη του 2025, η αντιστάθμιση των 120 εκατ. ευρώ προϋποθέτει αύξηση περίπου 6,4% στην υπόλοιπη δραστηριότητα, γεγονός που προσδίδει ακόμη μεγαλύτερη σημασία στην ανάπτυξη του δικτύου λιανικής και των franchise.
Ο Νίκος Λαβίδας, σχολιάζοντας τη συμφωνία, υπογράμμισε ότι η απόφαση εντάσσεται στην αναδιοργάνωση του δικτύου της ΑΒ και στην επιλογή της εταιρείας να συγκεντρώσει τις επενδύσεις της στο λιανεμπόριο, όπου θεωρεί ότι διαθέτει το ισχυρότερο ανταγωνιστικό της πλεονέκτημα. Η εξέλιξη αυτή έρχεται λίγους μήνες μετά τις δηλώσεις του επικεφαλής της ΑΒ, τον περασμένο Σεπτέμβριο, όταν είχε αναγνωρίσει ότι η ΕΝΑ, παρά τη σταθεροποίηση της δραστηριότητάς της και την αύξηση των πωλήσεων, δεν είχε ακόμη καταφέρει να περάσει σε κερδοφορία.
Τότε είχε αφήσει ανοιχτό το ενδεχόμενο επανεξέτασης της παρουσίας της χονδρικής στο χαρτοφυλάκιο της εταιρείας, επισημαίνοντας ότι η πιθανότητα πώλησης είχε εξεταστεί και στο παρελθόν και «δεν είναι κάτι το οποίο έχει φύγει από το μυαλό μας». Παρότι εκείνη την περίοδο δεν είχε ανακοινωθεί συγκεκριμένη διαδικασία πώλησης, η αποεπένδυση παρέμενε μια επιλογή για τη διοίκηση.
Η ιστορία της ΕΝΑ Cash & Carry ξεκινά το 1991, όταν άρχισε να αναπτύσσεται σταδιακά το δίκτυο καταστημάτων χονδρικής, το οποίο πέρασε το 2001 στον έλεγχο της ΑΒ Βασιλόπουλος. Στα χρόνια που ακολούθησαν, η ΕΝΑ ανέπτυξε παρουσία σε διαφορετικές περιοχές της χώρας, εξυπηρετώντας μικρά σημεία λιανικής και επαγγελματίες της εστίασης.
Στην πορεία εξετάστηκε ακόμη και το ενδεχόμενο μετατροπής των καταστημάτων σε franchise, κατά το πρότυπο που ακολουθεί η ΑΒ στο λιανεμπόριο. Ωστόσο, η ιδιαίτερη φύση της χονδρικής δραστηριότητας και η δυσκολία εξεύρεσης κατάλληλων συνεργατών δεν επέτρεψαν την υλοποίηση αυτού του σχεδίου.
Η TheMart και ο ανταγωνισμός
Η The Mart, με επικεφαλής τον Λεωνίδα Θεόκλητο, αποτελεί τον βραχίονα χονδρικής του ομίλου Σκλαβενίτη, ο οποίος εισήλθε δυναμικά στη συγκεκριμένη αγορά στα τέλη του 2014 με την εξαγορά της Makro Cash & Carry από τον γερμανικό όμιλο Metro.
Η εξαγορά ολοκληρώθηκε στις αρχές του 2015 και η αλυσίδα μετονομάστηκε στη συνέχεια σε The Mart. Από τα εννέα καταστήματα που διέθετε τότε, το δίκτυο έχει επεκταθεί σήμερα σε 14 σημεία πανελλαδικά.
Η εταιρεία με επικεφαλής τον Λεωνίδα Θεόκλητο έχει επικεντρωθεί στην ενίσχυση της παρουσίας της στην οργανωμένη χονδρική, με ιδιαίτερη έμφαση στους επαγγελματίες της εστίασης και του τουρισμού, έχοντας απέναντί της τη Metro Cash & Carry του ομίλου Παντελιάδη.
Η συμφωνία με την ΑΒ Βασιλόπουλος αποτελεί ένα ακόμη βήμα στην προσπάθεια ενίσχυσης της θέσης της σε μια αγορά με έντονο ανταγωνισμό.
Αγαπητοί φίλοι, χθες το mononews συμπλήρωσε 11 χρόνια ζωής.
Δεν θα σας κουράσουμε με επετειακές αναδρομές.
Μόνο μία υπόσχεση: Να συνεχίσουμε να κάνουμε αυτό που μας ανέβασε στο Champions League της ενημέρωσης.
Και σε 20 χρόνια θα είμαστε ακόμη εδώ, στο διαδίκτυο, παρά τις φιλοδοξίες του AI να περιορίσει τις αντοχές μας και την επισκεψιμότητά μας.
Γιατί το μυστικό είναι ένα: Kαλό και αποκαλυπτικό ρεπορτάζ.
Πονηρές αγορές
Αγαπητοί φίλοι, χθες οι αγορές ήταν ιδιαίτερα πονηρές.
Το ξαφνικό ράλι των τραπεζών και ειδικά της Eurobank και της Εθνικής, που έκλεισαν στο +5%, ξάφνιασε.
Καλή ήταν η εικόνα για την Πειραιώς και την Alpha.
Εξαίρεση η Credia, που ουδείς καταλάβαινε γιατί έκλεισε με απώλειες 0,11%, στα 0,92 ευρώ.
Επίσης, το θέμα της Coca-Cola, λίγες ώρες πριν ξεκινήσουν οι συζητήσεις στο Αμπού Ντάμπι για το ουκρανικό, φαίνεται να εξελίσσεται θετικά για τον πολυεθνικό όμιλο του Αναστάση Δαυίδ, αφού οι Ρώσοι, πλέον, μετά την πάροδο τεσσάρων ημερών, υποτίθεται ότι ξύπνησαν και άρχισαν τα… περίεργα σχετικά με την κατάσχεση του asset στη Ρωσία.
Τώρα άρχισαν τα ωραία του στυλ «δεν ξέρουμε», «ποιος σας τα είπε αυτά», «μια απλή εισήγηση είναι» κ.λπ., κ.λπ..
Επίσης, η TITAN είχε μια σχετικά καλή ημέρα, καθώς έκλεισε με κέρδη 1,7%, ενώ και στις ΗΠΑ η TITAN AMERICA έκλεισε στο +5%.
Βέβαια, για να πιάσει τα επίπεδα της προηγούμενης εβδομάδας θέλει ακόμη πολλή δουλειά.
Coca-Cola
Και πάμε να δούμε αναλυτικά τι έγινε χθες στην Coca-Cola.
Για να σας φρεσκάρω τη μνήμη, η μετοχή από τα 60 ευρώ, που ήταν την προηγούμενη Πέμπτη 5 Νοεμβρίου 2026, ξαφνικά, εξαιτίας μιας είδησης ότι η ρωσική κυβέρνηση θα κατασχέσει το asset, βούτηξε σχεδόν 15% και έκλεισε στα 50,50 ευρώ.
Το ίδιο μοτίβο και την Παρασκευή, που ολοκλήρωσε τη συνεδρίαση στα 49,61 ευρώ.
Και χθες οι Ρώσοι τόλμησαν να ψελλίσουν ότι κάποιος κάτι δεν κατάλαβε, ότι αυτό το δημοσίευμα που αναρτήθηκε την Πέμπτη ήταν απλώς μια εισήγηση και άλλα τέτοια νόστιμα.
Φυσικά, αγαπητοί φίλοι, η αλήθεια βρίσκεται αλλού.
Σήμερα και αύριο διοργανώνονται στο Αμπού Ντάμπι οι τριμερείς συνομιλίες ΗΠΑ – Ρωσίας – Ουκρανίας για το Ουκρανικό.
Και προφανώς, επειδή η COCA-COLA είναι και αμερικανική εταιρεία, καθώς η μητρική COCA-COLA κατέχει το 21% της ελληνικής θυγατρικής, αντιλαμβάνεστε ότι η διπλωματία μεταξύ των δύο πλευρών εντός του Σαββατοκύριακου θα ήταν πυρετώδης.
Γιατί δεν μπορώ να φανταστώ ότι η μαμά COCA-COLA, όσο μικρό και αν είναι το ποσοστό της στην COCA-COLA HBC, θα το άφηνε έτσι.
Έτσι, λοιπόν, σήμερα το πρωί ξημερώσαμε με την είδηση της, έστω και μικρής, υπαναχώρησης των Ρώσων.
Προφανώς, γι’ αυτό και η μετοχή ολοκλήρωσε τη συνεδρίαση στα 51 ευρώ και στο +2,7%, με τεράστιο όγκο συναλλαγών, 188.000 χαρτιά.
Πάντως, αγαπητοί φίλοι, η μετοχή σε αυτά τα επίπεδα είναι ευκαιριάρα.
Εάν οι Ρώσοι υποχωρήσουν κατά 100%, τότε θα πάει αυτομάτως στα 60 ευρώ.
Εάν, όμως, τελικά πραγματοποιηθεί η απειλή τους, θα επιστρέψει στα 49 ή στα 50 ευρώ.
Και τώρα το ερώτημα ποιο είναι;
Αγοράζει κανείς για να πάρει 15% ή για να χάσει 2%-3%;
Όποιος είναι καλός στα μαθηματικά και μπορεί να κατανοήσει το Monty Hall Problem, ένα από τα πιο γνωστά παραδείγματα της θεωρίας πιθανοτήτων, τότε ας λύσει τον γρίφο.
Συμπέρασμα
Η δήλωση των Ρώσων προσέφερε μια πρώτη ανακούφιση στους επενδυτές, χωρίς πάντως να κλείνει οριστικά το ζήτημα.
Όμως η μεγάλη ενδοσυνεδριακή διακύμανση επιβεβαιώνει ότι, για την Coca-Cola HBC, η Μόσχα εξακολουθεί να αποτελεί έναν απρόβλεπτο παράγοντα για τη χρηματιστηριακή της πορεία.
NVIDIA: Ο εφιάλτης της Wall Street
Αγαπητοί αναγνώστες, τώρα ξεκινάνε τα ωραία με το ρεπορτάζ του αιώνα.
Αυτά που έχουν σεξ, ίντριγκα και κατασκοπία.
Γιατί, εάν το σύστημα θέλει το αφεντικό της NVIDIA, σύντομα θα υποχωρήσει σε όλες τις απαιτήσεις του συστήματος TRUMP.
Θεωρώ ότι έχετε ενημερωθεί τι αποκαλύφθηκε χθες.
Πίσω από τα 4,5 τρισ. δολάρια της NVIDIA, το απόλυτο success story της τεχνητής νοημοσύνης, ξεδιπλώνεται ένα παρασκήνιο που μυρίζει κατασκοπεία, προσωπικές σχέσεις και γεωπολιτικό πόλεμο.
Η Alice Huang, πρώην υψηλόβαθμο στέλεχος της Megaspeed και πρόσωπο με στενή προσωπική σχέση με τον Jensen Huang, φέρεται, σύμφωνα με δημοσιεύματα, να είχε διασυνδέσεις με κινεζικές υπηρεσίες πληροφοριών.
Και εδώ αρχίζουν τα δύσκολα: η Megaspeed είχε αγοράσει chips της NVIDIA αξίας δισεκατομμυρίων.
Το διοικητικό συμβούλιο της NVIDIA «άνοιξε» έρευνα, ενώ ο Jensen Huang παραδέχθηκε προσωπική απιστία και εμφανίστηκε πρόθυμος να συνεργαστεί με τις αρχές.
Το πραγματικό πρόβλημα είναι το προσωπικό δράμα του CEO και εάν η μεγαλύτερη μηχανή παραγωγής αξίας στον κόσμο της AI βρέθηκε εκτεθειμένη στον κινεζικό παράγοντα.
Είναι το πρόσωπο, η στρατηγική και σε μεγάλο βαθμό η ίδια η επενδυτική υπόθεση της εταιρείας.
Και όταν ο πρωταγωνιστής ενός χρηματιστηριακού θρύλου βρίσκεται στο επίκεντρο μιας τέτοιας ιστορίας, τότε η Wall Street μπορεί να στοιχηματίσει.
Θα αναγκαστεί σε παραίτηση ο CEO ή θα παραμείνει;
Πάντως χθες η μετοχή βούτηξε 6% και η NVIDIA έκλεισε στα 176 ευρώ.
Allwyn: H «τορπίλη» από την JP Morgan και ο MSCI
Αγαπητοί φίλοι, βαρύ και ασήκωτο αποδείχθηκε το χθεσινό report της JP Morgan για την Allwyn, καθώς η αμερικανική επενδυτική τράπεζα έβαλε φρένο στις προσδοκίες, υποβαθμίζοντας τη σύσταση σε underweight από neutral και, κυρίως, έκοψε την τιμή-στόχο στα 9 ευρώ, από 13 ευρώ προηγουμένως, ένα downgrade της τάξης σχεδόν 31%.
Το μήνυμα των αναλυτών της JPM ήταν πως η αποτίμηση της Allwyn παραμένει απαιτητική σε σχέση με τους κινδύνους που αντιμετωπίζει ο όμιλος.
Στο επίκεντρο του report βρίσκονται δύο από τα μεγαλύτερα αναπτυξιακά στοιχήματα της εταιρείας.
Η PrizePicks αντιμετωπίζει αυξανόμενο ανταγωνισμό από τις αγορές προβλέψεων στις ΗΠΑ, ενώ η περιπέτεια της Betano στη Βραζιλία αφαιρεί σημαντικό μέρος της προσδοκώμενης κερδοφορίας και των ταμειακών ροών.
Η JP Morgan μειώνει κατά περίπου 8% τις προβλέψεις της για το EBITDA από το 2027 και μετά, εκφράζοντας παράλληλα προβληματισμό για τη μερισματική πολιτική και τη μόχλευση.
Απόλυτα φυσιολογικά η μετοχή δέχθηκε χθες ισχυρότατες πιέσεις, υποχωρώντας κατά 8,32% και έκλεισε στα 10,25 ευρώ.
Ο όγκος ήταν εξαιρετικά μεγάλος, άνω του 1,3 εκατ. τεμαχίων με τη μετοχή να υποχωρεί σε τιμή που είχε να δει ξανά από τον Φεβρουάριο του 2021.
Η εξέλιξη αποκτά μεγαλύτερη σημασία καθώς μόλις τις προηγούμενες ημέρες ο τίτλος είχε κινηθεί έως και τα 11,50 ευρώ, επιχειρώντας να ανακτήσει μέρος του χαμένου εδάφους.
Τώρα μιλάμε για πισωγύρισμα, η Allwyn και ο Κάρελ Κομάρεκ βρίσκονται αντιμέτωποι με τις ανησυχίες της JP Morgan και μένει να φανεί πώς θα απαντήσουν.
Πάντως την Τετάρτη ο MSCI GREECE (Morgan Stanley Capital International) αναμένεται να αναβαθμολογήσει τις 9 εισηγμένες που απαρτίζουν την σχετική λίστα.
Θεωρείται απίθανο να εξέλθει η ALLWYN, αλλά ποτέ δεν ξέρεις...
ΑΔΜΗΕ: Ράλι 12%
Φίλες και φίλοι, η μετοχή του ΑΔΜΗΕ συνεχίζει την ανοδική της πορεία με φόντο τις εξελίξεις με το καλώδιο Ελλάδας - Κύπρου, αλλά και την… τακτοποίηση των οικονομικών εκκρεμοτήτων για το έργο της ηλεκτρικής διασύνδεσης Ελλάδας - Κύπρου (Great Sea Interconnector), καθώς τώρα η Λευκωσία καλείται να μετατρέψει τις πολιτικές δεσμεύσεις σε συγκεκριμένες οικονομικές διευθετήσεις.
Το πρώτο ορόσημο είναι τα πρώτα 25 εκατ. ευρώ που έχει συμφωνήσει να καταβάλει η Κυπριακή Δημοκρατία, στο πλαίσιο της πρόβλεψης για ετήσια συνεισφορά 25 εκατ. ευρώ επί πέντε χρόνια, συνολικά έως 125 εκατ. ευρώ.
Η κυπριακή πλευρά έχει συνδέσει την εκταμίευση με την επανέναρξη των θαλάσσιων ερευνών και την έκδοση της σχετικής NAVTEX, η οποία και εκδόθηκε...
Το στοίχημα των (πολύ) υπομονετικών στη μετοχή του ΑΔΜΗΕ φαίνεται να αποδίδει τώρα, προς απογοήτευση βέβαια των σορτάκηδων, της Qube Research & Technologies η οποία προχωρά σε «τριμάρισμα» της θέσης της στη μετοχή.
Από τις 23/10 η μετοχή του ΑΔΜΗΕ έχει 8 θετικά κλεισίματα, έναντι μόλις δύο πτωτικών, και μετρά στo διάστημα αυτό απόδοση 12%.
Για να καταλάβετε την άνοδο, τον Μάιο η μετοχή ήταν στα 3,2 ευρώ.
Χθες το χαρτί έκλεισε στα 4,675 ευρώ με άνοδο 0,97% με το ιστορικό υψηλό να βρίσκεται στα 4,92 ευρώ κι έτσι όπως πάει να το πιάσει πολύ σύντομα...
Η Νατάσσα, η μητρότητα και το BrainReGain
Μαθαίνω ότι η πρωτοβουλία της Eurobank για τη μητρότητα είχε και συνέχεια, αυτή τη φορά με αρκετά προσωπικό τόνο.
Μετά την επιστολή του Φωκίωνα Καραβία, με την οποία ανακοίνωσε αυξήσεις μισθών 5% για το πρώτο παιδί και 10% για το δεύτερο, τη σκυτάλη πήρε η Νατάσσα Πασχάλη.
Η επικεφαλής του HR του Ομίλου, σε βίντεο που είχαν την ευκαιρία να παρακολουθήσουν οι Eurobankers, χαρακτήρισε την πρωτοβουλία σημαντική στιγμή και για την ίδια προσωπικά.
Και όταν μια γυναίκα με τη δική της επαγγελματική διαδρομή μιλά για το δίλημμα «μητρότητα ή καριέρα», η αναφορά αποκτά άλλη βαρύτητα.
Η Νατάσσα Πασχάλη παρουσίασε και τις πρόσθετες δράσεις στήριξης των εργαζόμενων μητέρων, μεταξύ των οποίων ατομικό career coaching.
Και μιας και μιλάμε για ανθρώπινο δυναμικό, μάλλον δεν είναι τυχαίο ότι η Eurobank αναδείχθηκε φέτος, για δεύτερη συνεχή χρονιά, «Πρωταθλητής Προσλήψεων BrainReGain 2025» από την πρωτοβουλία «Ελληνισμός Εν Δράσει – BrainReGain».
Κάτι φαίνεται να γίνεται συστηματικά εκεί με την προσέλκυση και τη στήριξη των ανθρώπων της.
Ο Αλαφούζος και η Amazon
Να πάμε τώρα ξανά στα τηλεοπτικά δικαιώματα όπου, όπως καλά γνωρίζετε, ο Γιάννης Αλαφούζος άνοιξε το πορτοφόλι, έβγαλε 320 εκατ. ευρώ και εξασφάλισε, Champions, Europa και Conference League για το 2027-31.
Αυτό είναι το δέντρο. Μεγάλο μεν, αλλά δέντρο.
Το δάσος είναι ότι η πλατφόρμα του, ο Σπορ FM TV, αποτελεί ήδη τον τρίτο πόλο της συνδρομητικής τηλεόρασης χωρίς καν να έχει γίνει συνδρομητική η πλατφόρμα του ακόμη, βασικά χωρίς καν να είναι σύγχρονη πλατφόρμα, όπως είναι η DAZN, η Disney και η Amazon.
Και μιας και την ανέφερα, σας έχω και είδηση: Πληροφορίες μου αναφέρουν πως δύο στελέχη που έχουν σχέση με την Amazon ετοιμάζουν βαλίτσες για την Αθήνα προκειμένου να εκσυγχρονίσουν την εν λόγω πλατφόρμα.
Οι επαφές με την Amazon πάντως δεν είναι νέες, το Mononews το είχε αποκαλύψει από το καλοκαίρι.
Τα επόμενα δικαιώματα και η Magenta TV
Το ερώτημα βέβαια είναι πώς θα διαχειριστεί την εν λόγω τηλεοπτική «ήττα» το στρατόπεδο της Percapita, η παρουσία της οποίας στον εν λόγω διαγωνισμό δείχνει πως άρχισε να ενδιαφέρεται για αθλητικά τηλεοπτικά «προϊόντα».
Το Champions League είναι το φιλέτο αλλά έπονται τους επόμενους μήνες κι άλλα εμπορικά αθλητικά δικαιώματα. Σούπερ, όχι κάτι απλό.
Η Premier League και η μπασκετική EuroLeague είναι με συμβόλαια στη Nova ως και το 2027-28, ήτοι για μιάμιση σεζόν ακόμη και οι διαγωνισμοί αναμένονται σε έναν χρόνο από τώρα.
Η γερμανική Bundesliga είναι επίσης στη Nova ως το 2028-29. Δεν τα λες και λίγα.
Ο Έλληνας τηλεθεατής θέλει όμως ελληνικά παιχνίδια να βλέπει.
Σήμερα η Percapita κατέχει τα δικαιώματα 12 εκ των 14 ΠΑΕ της Super League (που τα εκχώρησε σε Magenta TV και Nova) καθώς και τη Super League 2 (που τα εκχώρησε σε ΕΡΤ και στη διαβόητη στοιχηματική Superbet για να τα δείχνει μέσω YouTube).
Το καλοκαίρι χάνει τον ΠΑΟΚ, που έχει ήδη συμφωνήσει με τον Σπορ FM TV, περιμένει βέβαια τις δύο ομάδες που θα ανέβουν από τη Super League 2 για να τις κλείσει κι αυτές (εξ ου και έχει ήδη δώσει τα χέρια με Μαρκό και Νίκη Βόλου ενώ συζητά με τον Πανιώνιο).
Το πλεονέκτημα της Magenta TV
Στα των συνδρομητικών όμως, σε πιο πλεονεκτική θέση βρίσκεται η Magenta TV. Πληροφορίες θέλουν από το καλοκαίρι του 2027 να της εκχωρεί η Percapita τα δικαιώματα όλων των ομάδων της Super League που θα έχει, και να βγαίνει εκτός κάδρου η Nova για την οποία, ως διαβάσατε πρόσφατα στον Wiseman, τα δεδομένα άλλαξαν και το ενδιαφέρον του Γιάννη Αλαφούζου είναι υπαρκτό.
Αν η Magenta TV όντως προχωρήσει σε αυτή την κίνηση και αποκτήσει, επίσης μέσω Percapita, λίγκες όπως η Premier League και η EuroLeague, θα έχει ρεφάρει σε μεγάλο βαθμό την απώλεια του Champions League και των άλλων ευρωπαϊκών διοργανώσεων.
Αν όχι, τότε το milestone των 800.000 συνδρομητών που ξεπεράστηκε πρόσφατα, θα απομείνει σαν τις ιστορίες που λένε οι γιαγιάδες για να κοιμίσουν τα εγγόνια.
Ο Γεωργάτος, τα πολυτελή σκάφη και η ομπρέλα του Γρηγόρη
Στη VG Holding, την εταιρεία συμμετοχών που ελέγχει τον όμιλο Γρηγόρης, περνά και το 62,44% της Technohull, της ελληνικής εταιρείας κατασκευής πολυτελών σκαφών που έχουν αναπτύξει ο Βλάσσης Γεωργάτος και ο Γεράσιμος Πετράτος.
Ο Βλάσσης Γεωργάτος εισέφερε στη VG Holding τη συμμετοχή του στην Technohull, μέσω αύξησης μετοχικού κεφαλαίου ύψους 14,03 εκατ. ευρώ, λαμβάνοντας ως αντάλλαγμα νέες μετοχές της εταιρείας συμμετοχών.
Η αποτίμηση που συνοδεύει τη συναλλαγή ανεβάζει την αξία της Technohull στα 22,47 εκατ. ευρώ.
Στο χαρτοφυλάκιο της VG Holding περιλαμβάνονται ήδη, εκτός από τον Γρηγόρη, συμμετοχές στη Mailo's, σε επιχειρήσεις εστίασης και σε εταιρείες αξιοποίησης ακινήτων.
Πλέον προστίθεται και η πλειοψηφική συμμετοχή στην Technohull, η οποία διαθέτει παραγωγικές εγκαταστάσεις στο Λαύριο και εξάγει το μεγαλύτερο μέρος της παραγωγής της.
Το 2025 η Technohull κατέγραψε πωλήσεις 39,53 εκατ. ευρώ, έναντι 38,66 εκατ. ευρώ το 2024, ενώ τα EBITDA αυξήθηκαν κατά 54%, στα 5,3 εκατ. ευρώ.
Η σημαντική βελτίωση της κερδοφορίας ήρθε παρά τη σχετικά περιορισμένη αύξηση του κύκλου εργασιών.
Το στοίχημα Ιωάννου - ΑΒΑΞ για superyachts στη Μαρίνα Αθηνών
Στον χάρτη των μεγάλων σκαφών αναψυχής θέλει να ενισχύσει τη θέση της η Μαρίνα Αθηνών, με τον όμιλο ΑΒΑΞ του Χρήστου Ιωάννου να προωθεί ένα επενδυτικό σχέδιο αναβάθμισης των εγκαταστάσεων στο Νέο Φάληρο.
Η εισηγμένη έχει αποκτήσει το δικαίωμα μακροχρόνιας μίσθωσης της μαρίνας που σήμερα διαθέτει 141 θέσεις έως το 2043.
Το επενδυτικό πρόγραμμα έχει ενισχυθεί, με τον συνολικό προϋπολογισμό των έργων για υποδομές να διαμορφώνεται στα 10,71 εκατ. ευρώ και την ολοκλήρωση να μετατίθεται για το τέλος του 2027.
Συγκεκριμένα, σύμφωνα με τον ισολογισμό που δημοσιεύτηκε, έγιναν δύο τροποποιήσεις της εργολαβικής σύμβασης, τον Μάρτιο και τον Ιούνιο του 2026, διευρύνοντας το αντικείμενο των συμπληρωματικών έργων στη Μαρίνα Αθηνών, με το συνολικό εργολαβικό αντάλλαγμα να διαμορφώνεται στα 10,71 εκατ. ευρώ και την προθεσμία ολοκλήρωσης να παρατείνεται έως τις 31 Δεκεμβρίου 2027.
Στόχος είναι η μεγαλύτερη δυνατότητα ελλιμενισμού super yachts, η προσέλκυση διεθνών πελατών για μακροχρόνια παραμονή, ο ψηφιακός εκσυγχρονισμός των υπηρεσιών και η ανάπλαση των χερσαίων υποδομών.
Για τη χρήση του 2025 με βάση τον ισολογισμό που δημοσιεύτηκε ο κύκλος εργασιών της Μαρίνας Αθηνών αυξήθηκε στα 4,99 εκατ. ευρώ, από 4,74 εκατ. ευρώ το 2024, με την υψηλή πληρότητα και τις αυξημένες αφίξεις σκαφών να στηρίζουν την επίδοση.
Τα καθαρά κέρδη, ωστόσο, υποχώρησαν στις 150.000 ευρώ, από 545.000 ευρώ.
Ο όμιλος ΑΒΑΞ κλήθηκε να δώσει προσοχή και στον ισολογισμό της θυγατρικής καθώς τα ίδια κεφάλαια ήταν αρνητικά κατά 5,16 εκατ. ευρώ στο τέλος του 2025.
Ακολούθησε αύξηση κεφαλαίου 5 εκατ. ευρώ τον Ιούνιο του 2026, με πιστοποιημένη καταβολή τον Ιούλιο.
Η ΑΒΑΞ στοχεύει να αυξήσει το EBITDA της δραστηριότητας των μαρινών από 6 εκατ. ευρώ το 2025, σε 10 εκατ. ευρώ το 2030, δηλαδή κατά περίπου 67%.
Η συνεισφορά τους στο συνολικό EBITDA του ομίλου εκτιμάται στο 4% το 2030.
Λεμπιδάκης: Εξαγορά η ΠΛΑΚΡ στο Μαρόκο αλλά η μετοχή ακούνητη
Η οικογένεια Λεμπιδάκη, βασικοί μέτοχοι της Πλαστικά Κρήτης, είδαν μια σοβαρή επενδυτική ευκαιρία στο Μαρόκο και την άρπαξαν.
Η εξαγορά της Naturplas Industrial από την ισπανική NPI, έναντι 16,244 εκατ. ευρώ, σηματοδοτεί την πρώτη παραγωγική παρουσία της ελληνικής βιομηχανίας στην Αφρική.
Πρόκειται για το 11ο εργοστάσιο του ομίλου, ο οποίος διαθέτει πλέον βιομηχανική παρουσία σε οκτώ χώρες.
Η εξαγοραζόμενη εταιρεία κατέγραψε πωλήσεις 12,5 εκατ. ευρώ το 2025, ενώ για το 2026 εκτιμάται ότι θα φτάσουν τα 20 εκατ. ευρώ, στοιχείο που αναδεικνύει τις αναπτυξιακές δυνατότητες της επένδυσης.
Για την οικογένεια Λεμπιδάκη η κίνηση έχει ευρύτερη στρατηγική σημασία γιατί το Μαρόκο προσφέρει παραγωγική βάση κοντά στις ευρωπαϊκές αγορές, ενώ το κόστος παραγωγής στο Μαρόκο είναι κατά πολύ χαμηλότερο από αυτό στην Ευρώπη.
Παράλληλα ο ελληνικός όμιλος αποκτά πρόσβαση στις αναπτυσσόμενες αγορές της Αφρικής, όπου η ζήτηση για αγροτικά φιλμ και λύσεις διαχείρισης νερού δημιουργεί νέες επιχειρηματικές ευκαιρίες.
Θα περίμενε λοιπόν κανείς να υπάρξει κάποιου είδους αντίδραση στο ταμπλό, ωστόσο η ΠΛΑΚΡ παραμένει κολλημένη στην περιοχή των 15 ευρώ, με την αποτίμηση στα 425 εκατ. ευρώ και με ισχνή συναλλακτική δραστηριότητα, αφού η διασπορά είναι εξαιρετικά περιορισμένη.
Τα Βόρεια Προάστια και το λαμόγιο
Ήθελα να ήξερα ποιος είναι το λαμόγιο - «φωστήρας» του υπουργείου Περιβάλλοντος και Ενέργειας που εισηγήθηκε την αύξηση του συντελεστή δόμησης που θα οδηγήσει σε περαιτέρω τσιμεντοποίηση τα Βόρεια Προάστια.
Ό,τι έχει απομείνει δηλαδή από πράσινο σε γειτονιές που άντεξαν τις πιέσεις για να κτιστούν κτίρια - μεγαθήρια και πολυκατοικίες τέρατα έρχεται κάποιος και προτείνει να προστεθούν περίπου 600 χιλιάδες επιπλέον τετραγωνικά μέτρα.
Πού; Σε περιοχές όπως η Φιλοθέη, το Ψυχικό, η Κηφισιά, Νέα Ερυθραία, Παπάγου κ.λπ.
Εντάξει, σε περιοχές της Περιφέρειας να το καταλάβω.
Μπορούν να αξιοποιηθούν μεγάλα κτίρια που έχουν εγκαταλειφθεί. Μπορούν οι Ζώνες Υποδοχής Συντελεστή να λειτουργήσουν θετικά για το στεγαστικό.
Αλλά στην Αθήνα για ποιο λόγο;
Δηλαδή πραγματικά όποιος το σκέφτηκε δύο πράγματα πιστεύω ότι κάνει.
Είτε εξυπηρετεί συμφέροντα μεγαλοεργολάβων ή οικοπεδούχων που θέλουν να βγάλουν τρελά λεφτά, είτε έχει παντελή έλλειψη της πραγματικότητας στην Αττική.
Αντί να πάνε σε γειτονιές της Αθήνας να γκρεμίσουν κτίρια - ερείπια και να κτίσουν εκεί σύγχρονες πολυκατοικίες για να αυξήσουν την προσφορά.
Αντί να λύσουν ζητήματα πολυιδιοκτησιών που εμποδίζουν την αξιοποίηση ακινήτων.
Αντί να κάνουν νέες εντάξεις στο σχέδιο πόλης, όταν έχουν αφήσει εκτός περιοχές όπως π.χ. η Άνοιξη, τι κάνουν;
Πάνε να διαλύσουν γειτονιές που έχουν ένα επίπεδο ζωής.
Και μην ακούσω θεωρίες του στυλ «μη θίξετε τις γειτονιές των πλουσίων» και άλλες τέτοιες ανοησίες.
Η Αθήνα χρειάζεται ριζικές αλλαγές στον πολεοδομικό της σχεδιασμό, όχι εξυπηρέτηση συμφερόντων ολίγων...
Κι επειδή καμιά φορά έχω και μαντικές ικανότητες μπορώ από τώρα να προβλέψω απόσυρση του μέτρου για τις περιοχές αυτές.
Με τη δικαιολογία (για να μην «τσαλακωθεί» κανένας) ότι «ακούσαμε στη δημόσια διαβούλευση τις απόψεις των δημάρχων... φταίνε οι μελετητές και αποσύρουμε τα σχετικά.
Και για να το πούμε και πιο πολιτικά.
Θα πάει η κυβέρνηση σε εκλογές έχοντας απέναντί της μερικούς από τους πιο ισχυρούς δημάρχους στην Αττική;
Συμπέρασμα
Εντάξει, ατζαμήδες είναι στην κυβέρνηση, αλλά αυτοκτονικοί σε καμιά περίπτωση.
Οπότε περιμένουμε τις... διορθώσεις στη γκάφα.
Folli Follie: Διακόπηκε η δίκη για τις 20 Νοεμβρίου
Αν και ήμουν ετοιμοπόλεμος για τη συνέχεια της δίκης της Folli Follie και βρέθηκα χθες στο Τριμελές Εφετείο Κακουργημάτων της Αθήνας, αναγκάστηκα να βάλω μία άνω τελεία στον ενθουσιασμό μου, καθώς η δίκη διακόπηκε για τις 20 Νοεμβρίου.
Μέχρι στιγμής έχουμε ακούσει το υπόμνημα του Δημήτρη Κουτσολιούτσου, όπου παραδέχθηκε ότι γνώριζε περί ωραιοποίησης των οικονομικών καταστάσεων, το υπόμνημα του φυγόποινου και «απεγνωσμένου οικογενειάρχη» Ιωάννη Μπεγιέτη, ο οποίος ήταν και δεν ήταν οικονομικός διευθυντής σύμφωνα με τα λεγόμενά του, και τις απολογίες της Ειρήνης Νιώτη και της Καίτης Κουτσολιούτσου, η οποία συνεχίζει να θυμάται την ιστορία της.
Ιστορίες γκλάμουρ σε μία διαδικασία, όπου επικρατεί το «περασμένα μεγαλεία και θυμώντας τα να... κλαις (;)».
Κι όμως, σε ένα από τα μεγαλύτερα οικονομικά και επιχειρηματικά σκάνδαλα, επικρατεί ένας «αγώνας πινγκ πονγκ», με τον ένα κατηγορούμενο να πετάει το μπαλάκι στον άλλο χωρίς να υπάρχει αποτέλεσμα και με το ερώτημα να πλανιέται στη δικαστική αίθουσα: Τελικά ποιος φταίει;
Μένει στις 20 Νοεμβρίου να ακούσουμε όλα όσα έχει να πει και ο Τζώρτζης Κουτσολιούτσος, μήπως καταφέρουμε και δούμε φως στο τούνελ, ειδάλλως θα πρέπει να αναζητήσουμε τον ένοχο - φάντασμα.
Επένδυση μισού δισ. από τον Νικόλα Μαρτίνο
Στην αγορά των LNG carriers φέρεται να επιστρέφει η Thenamaris του Νικόλα Μαρτίνου, έπειτα από οκτώ χρόνια αποχής από τις νέες παραγγελίες πλοίων μεταφοράς υγροποιημένου φυσικού αερίου.
Σύμφωνα με πληροφορίες του TradeWinds, η ελληνική ναυτιλιακή εταιρεία βρίσκεται πίσω από συμφωνία για την κατασκευή δύο LNG carriers χωρητικότητας 174.000 cbm το καθένα, στα νοτιοκορεατικά ναυπηγεία HD Hyundai Heavy Industries.
Η αξία της συμφωνίας εκτιμάται στα 487,4 εκατ. δολάρια, δηλαδή περίπου 243,7 εκατ. δολάρια ανά πλοίο.
Aν επιβεβαιωθεί το deal, θα πρόκειται για την πρώτη παραγγελία LNG carriers από το 2018, όταν είχε παραγγείλει τα Cool Discoverer και Cool Racer, τα οποία παραδόθηκαν το 2020 και το 2021 αντίστοιχα.
Τα δύο νέα πλοία αναμένεται να παραδοθούν το δεύτερο εξάμηνο του 2030.
Σημειώνεται ότι το 2026 η Thenamaris είναι ιδιαίτερα δραστήρια στις νέες παραγγελίες, διευρύνοντας το ναυπηγικό της πρόγραμμα σε διαφορετικές κατηγορίες πλοίων.
19 νέα πλοία
Με τη νέα συμφωνία, ο συνολικός αριθμός των υπό ναυπήγηση πλοίων της θα φτάσει τα 19 και οι επενδύσεις της σε νεότευκτα θα ξεπεράσουν τα 1,6 δισ. δολάρια.
Τον Απρίλιο, έκλεισε την παραγγελία τριών πλοίων μεταφοράς αμμωνίας πολύ μεγάλης χωρητικότητας (VLAC), δυναμικότητας 90.000 cbm, με δυνατότητα κατανάλωσης διπλού καυσίμου, στα ναυπηγεία Jiangnan.
Η τιμή τους φέρεται να διαμορφώθηκε σε περίπου 110 εκατ. δολάρια ανά πλοίο.
Ακολούθησε παραγγελία δύο τάνκερ τύπου MR στα ναυπηγεία της HD Hyundai.
Ενώ τον Μάιο, η Thenamaris ανέθεσε συμβάσεις σε δύο κινεζικά ναυπηγεία, για την κατασκευή τριών δεξαμενόπλοιων LR2 από το καθένα.
Τον επόμενο μήνα παρήγγειλε δύο ακόμη δεξαμενόπλοια MR από την Cosco Heavy Industry Guangzhou.
Τον Αύγουστο, ο όμιλος ενίσχυσε την παρουσία του στον κλάδο των containerships, παραγγέλνοντας τέσσερα πλοία μεταφοράς εμπορευματοκιβωτίων χωρητικότητας 3.200 teu από τη Hengli.
Πέρα από τα 19 αυτά νεότευκτα, η εταιρεία έχει επίσης δύο δεξαμενόπλοια suezmax υπό κατασκευή στα ναυπηγεία Shanghai Waigaoqiao Shipbuilding, τα οποία είχε παραγγείλει το 2025.
Κερδοφόρο deal για τον Θανάση Μαρτίνο
Σε μία ιδιαίτερα επικερδή συμφωνία πώλησης δεξαμενόπλοιου προχώρησε η Eastern Mediterranean Maritime (Eastmed) του Θανάση Μαρτίνου, αξιοποιώντας τη σημαντική άνοδο των τιμών στη secondhand αγορά.
Η ελληνική ναυτιλιακή φέρεται, σύμφωνα με την Seasure Shipbroking και άλλες ναυλομεσιτικές, να πούλησε τον περασμένο μήνα το aframax Hydra, χωρητικότητας 105.700 dwt και κατασκευής 1999, έναντι 51,5 εκατ. δολαρίων, εξασφαλίζοντας ένα σημαντικό κέρδος σε σχέση με το τίμημα που είχε καταβάλει για την απόκτησή του πριν από 13 χρόνια.
Το πλοίο κατασκευάστηκε στα ιαπωνικά ναυπηγεία Sumitomo.
Η τιμή πώλησης είναι υπερδιπλάσια από τα 20 εκατ. δολάρια που είχε πληρώσει ο Θανάσης Μαρτίνος το 2013, όταν το εξαγόρασε από τη νορβηγική DSD Shipping.
Ωστόσο, να επισημάνουμε ότι η τότε τιμή αγοράς του πλοίου αντιστοιχεί σε περίπου 29 εκατ. δολάρια σε σημερινές τιμές, λαμβάνοντας υπόψη τον πληθωρισμό.
Παράλληλα, η τιμή πώλησης του, τα 51,5 εκατ. δολ. είναι περίπου έξι φορές υψηλότερη από την τρέχουσα αξία διάλυσής του, σύμφωνα με τα στοιχεία της Clarksons.
Αγοράζει πλοία ο άγνωστος εφοπλιστής Πάνος Ευθυμιάδης
Η Leon Shipping & Trading, μια χαμηλών τόνων ναυτιλιακή εταιρεία με έδρα την Αθήνα και επικεφαλής τον Πάνο Ευθυμιάδη, προχωρά στην ανανέωση του στόλου της, συνδυάζοντας νέες επενδύσεις σε νεότευκτα τάνκερ με την πώληση παλαιότερων μονάδων της.
Ειδικότερα, σύμφωνα με στοιχεία της Clarksons, η εταιρεία έχει παραγγείλει δύο δεξαμενόπλοια μεταφοράς πετρελαϊκών προϊόντων τύπου MR, χωρητικότητας 50.000 dwt το καθένα, στο ναυπηγείο Cosco Heavy Industry στην Κίνα.
Τα δύο πλοία αναμένεται να παραδοθούν τον Μάρτιο και τον Αύγουστο του 2029, αντίστοιχα.
Αν και το κόστος ναυπήγησης δεν έχει γίνει γνωστό, η τρέχουσα αξία ενός νεότευκτου MR εκτιμάται από την Cass Technava στα 52,9 εκατ. δολάρια.
Την ίδια ώρα, ο Πάνος Ευθυμιάδης φέρεται να βρίσκεται κοντά στην πώληση ενός ακόμη παλαιότερου δεξαμενόπλοιου του στόλου του.
Πρόκειται για το Leon Wisdom, χωρητικότητας 50.000 dwt και ναυπήγησης 2008, το οποίο, σύμφωνα με ναυλομεσιτικές πηγές, έχει συμφωνηθεί να αλλάξει χέρια έναντι 26 εκατ. δολαρίων, παρά το γεγονός ότι επίκειται ο δεξαμενισμός του.
Το συγκεκριμένο πλοίο είχε αποκτήσει η Leon Shipping & Trading στις αρχές του 2026 από την International Seaways έναντι 16 εκατ. δολαρίων.
Ως αγοραστής αναφέρεται η βρετανική Union Maritime, συμφερόντων του Laurent Cadji.
Να σημειωθεί ότι τον προηγούμενο μήνα η Leon Shipping & Trading πούλησε και το αδελφό πλοίο Leon Grace, ναυπήγησης επίσης 2008, έναντι 23,5 εκατ. δολαρίων.
Το πλοίο μετονομάστηκε σε Bella Sky και πέρασε στην ιδιοκτησία της B International Shipping and Logistics, με έδρα τα Ηνωμένα Αραβικά Εμιράτα.
Η Leon Shipping & Trading ιδρύθηκε το 2010 από τον Πάνο Ευθυμιάδη, ο οποίος ανέλαβε τη διοίκησή της μετά την αποχώρησή του από την οικογενειακή επιχείρηση Lotus Shipping, στην οποία ήταν γενικός διευθυντής επί 22 χρόνια.
Business από την οικογένεια Μαραφάτσου
Τον Χρήστο Μαραφάτσο μπορεί να τον έχουμε χάσει από τα μέρη μας, έπειτα από όσα έγιναν με την Κίμπερλι Γκιλφόιλ, όμως, η οικογένεια Μαραφάτσου συνεχίζει τις δουλειές της στον κατασκευαστικό κλάδο και κυρίως στο real estate, με «ορμητήριο» τη Μάνη και την Αθήνα.
Χθες μέτρησα στο ΓΕΜΗ τέσσερις εταιρείες με την επωνυμία Antiparos Holdings 1,2,3 και 4 με έδρα την Βούλα και με αρχικό κεφάλαιο 1.000 ευρώ η κάθε μία.
Και οι 4 έχουν ως δραστηριότητα τις υπηρεσίες ανάπτυξης οικοδομικών έργων, εκμίσθωση και διαχείριση ιδιόκτητων ή μισθωμένων ακινήτων που προορίζονται για κατοίκηση, ανεύρεση πελατών, δημόσιες σχέσεις και επικοινωνία, συλλογικές κατοικίες, κατασκευές μονοκατοικιών, χρονομίσθωση, βραχυχρόνια μίσθωση κλπ.
Μοναδικός εταίρος εμφανίζεται η MGM Group Α.Ε. η οποία έχει πρόεδρο τον Πέτρο Μαραφάτσο, αναπληρωτή πρόεδρο τον Ηλία Γαλάνη και μέλος τον Γιώργο Μαραφάτσο.
Στις 4 εταιρείες για την Αντίπαρο διαχειριστές είναι οι Μαραφάτσος και Γαλάνης και προφανώς πρόκειται για project που υλοποιεί η οικογένεια Μαραφάτσου στο όμορφο νησί.
Θηριώδες το έλλειμμα στις Υπηρεσίες Κοινής Ωφέλειας (ΥΚΩ)...
Άλυτο και επικίνδυνο παραμένει το πρόβλημα του Ειδικού Λογαριασμού ΥΚΩ (ΕΛΥΚΩ) με το χρηματοδοτικό κενό να ξεπερνάει τα 300 εκατομμύρια, παρά τις κρατικές παρεμβάσεις και τις προσδοκίες από τις νέες ηλεκτρικές διασυνδέσεις.
Κατ’ επανάληψη mononews.gr και wiseman έχουν χτυπήσει το καμπανάκι του κινδύνου αλλά λύση δεν έχει βρεθεί.
Το έλλειμμα τον Σεπτέμβριο έφτασε στο 26%, δείχνοντας ότι οι διαθέσιμοι πόροι εξακολουθούν να υπολείπονται σημαντικά των υποχρεώσεων του λογαριασμού.
Οι προμηθευτές ηλεκτρικής ενέργειας συνεχίζουν να χρηματοδοτούν μέρος του κενού, χωρίς χρονοδιάγραμμα αποπληρωμής των οφειλών που τους αναλογούν.
Δικαίως ανησυχούν.
Από τον Απρίλιο του 2023 οι καταβολές προς τους προμηθευτές γίνονται με σημαντικές περικοπές, που κατά μέσο όρο προσεγγίζουν το 30%, ενώ σε ορισμένες περιπτώσεις φθάνουν το 60%.
Οι κρατικές ενισχύσεις ύψους 400 εκατομμυρίων το 2025 και 200 εκατομμυρίων το 2026 περιόρισαν τη διόγκωση του ελλείμματος, χωρίς όμως να αποκαταστήσουν την ισορροπία του λογαριασμού.
Φιάσκο με σφραγίδα Τσάφου
Όπως μου ανέλυσε χθες μάνατζερ μεγάλου ιδιωτικού παρόχου, λίγο πριν το καλοκαίρι, το πρόβλημα είχε επωμιστεί για να επιλύσει ο γνωστός υφυπουργός Νίκος Τσάφος.
«Οπότε όπως κατάλαβες, τα πιάσαμε τα λεφτά μας!» ήταν το συμπέρασμα του έμπειρου μάνατζερ.
Δεν είχε άδικο, αφού οι πρόσφατες μειώσεις των χρεώσεων ΥΚΩ ψαλίδισαν κι άλλο τα έσοδα του λογαριασμού.
Θυμίζω ότι από τον Ιούλιο φέτος, ισχύουν χαμηλότερες χρεώσεις για καταναλωτές Υψηλής Τάσης και βιομηχανίες Μέσης Τάσης.
Επίσης από τις αρχές του 2027 προβλέπεται μείωση 50% της χρέωσης ΥΚΩ στην πρώτη κλίμακα οικιακής κατανάλωσης.
Ο έμπειρος μάνατζερ με τον οποίο μιλήσαμε θεωρεί ότι το πρόβλημα του ΕΛΥΚΩ μετατοπίζεται πλέον από τη διαχείριση των σημερινών οφειλών, στη μακροπρόθεσμη βιωσιμότητα του μηχανισμού ΥΚΩ.
«Οι διασυνδέσεις μπορούν να περιορίσουν μελλοντικές ανάγκες χρηματοδότησης, όμως προς το παρόν δεν αρκούν για να καλύψουν το σημερινό έλλειμμα των 300 εκατομμυρίων.
Εμείς περιμένουμε τις ρυθμίσεις του ΥΠΕΝ για ένα σχέδιο αποκατάστασης της οικονομικής ισορροπίας του λογαριασμού.
Αρκεί να μην αναμειχθεί ο κος Τσάφος!» ήταν η επωδός.
Διασύνδεση Κρήτης: Μικρότερα οφέλη από τα αναμενόμενα
«Η λειτουργία της ηλεκτρικής διασύνδεσης Κρήτης-Αττικής δεν έχει μέχρι στιγμής οδηγήσει σε ουσιαστική βελτίωση των οικονομικών του ΕΛΥΚΩ» μας λένε υψηλά ιστάμενοι του ΕΣΠΕΝ (Ελληνικός Σύνδεσμος Προμηθευτών Ενέργειας).
Στο Σύνδεσμο εκτιμούν ότι τα αναμενόμενα οφέλη από τη μείωση του κόστους ηλεκτροδότησης της Κρήτης δεν έχουν ακόμη μεταφραστεί σε αντίστοιχη δημοσιονομική ελάφρυνση.
Στηρίζουν όμως νέες προσδοκίες από τη διασύνδεση Σαντορίνης-Αττικής, η οποία ίσως μειώσει το κόστος ηλεκτροδότησης των μη διασυνδεδεμένων νησιών.
Στο Σύνδεσμο, Πρόεδρος είναι ο Διονύσης Τσίτος (Volton), αντιπρόεδρος ο Τάσος Λωσταράκος (NRG), ταμίας ο Κώστας Βούζας (Metlen) και μέλος ο Γιάννης Μητρόπουλος (Φυσικό Αέριο- Ελληνική Εταιρεία Ενέργειας).
Οι μάνατζερ των βασικών παρόχων-προμηθευτών ζητούν από το ΥΠΕΝ σαφές σχέδιο αποπληρωμής των οφειλών, χρονοδιάγραμμα εξόφλησης, μελέτη για επιπτώσεις στους προμηθευτές και λύση ώστε η χρηματοδότηση του ελλείμματος από τους προμηθευτές να μην επιβαρύνει τη ρευστότητά τους.
Υπολογίζουν ότι «για ανείσπρακτες απαιτήσεις 300 εκατομμυρίων και επιτόκιο 6,5%, το ετήσιο χρηματοοικονομικό κόστος τους προσεγγίζει τα 20 εκατομμύρια.
Αυτή η επιβάρυνση μπορεί έμμεσα να επηρεάζει και το κόστος προμήθειας ηλεκτρικής ενέργειας» λένε και αναζητούν λύση...
Η πορεία της Hellenic Rail Estate
Να σας πάω τώρα στην ΓΑΙΑΟΣΕ η οποία γνωρίζετε ότι άλλαξε όνομα και έγινε Hellenic Rail Estate.
Θα σταθώ ωστόσο στην ουσιαστική αλλαγή η οποία φαίνεται στα αποτελέσματα.
Με αφορμή τη δημοσίευση των οικονομικών καταστάσεων του 2025, η Διοίκηση υπό τον Παναγιώτη Μπαλωμένο πιστώνεται την ισχυρή αξιοποίηση του χαρτοφυλακίου, με αύξηση 26% στα έσοδα από μισθώσεις ακινήτων, μέση αύξηση 63% στα μισθώματα που αποτέλεσαν αντικείμενο διαπραγμάτευσης κατά την ανανέωση συμβάσεων και σημαντική πρόοδο στην ωρίμανση εμβληματικών ακινήτων.
Όπως μαθαίνουμε η θετική οικονομική πορεία συνεχίζεται και το 2026.
Με ισχυρή οικονομική θέση και τη στήριξη του Εθνικού Αναπτυξιακού Ταμείου, η εταιρεία περνά πλέον από τις εξαγγελίες στην υλοποίηση.
Πώς θα προχωρήσει το καλώδιο
Να πάμε τώρα στο κορυφαίο θέμα της εβδομάδας, που είναι ασφαλώς το καλώδιο Ελλάδας - Κύπρου και οι έρευνες του γαλλικού πλοίου που είναι θέμα ωρών να ξεκινήσουν.
Δεν έχει νόημα να μπω στη λογική της αντιπολίτευσης που τα βλέπει όλα μαύρα και σχεδόν όλοι είναι... προδότες πλην αυτής.
Η άδεια δόθηκε από την Ελλάδα και την Κύπρο, η Τουρκία απλώς ενημερώθηκε κι εποίησε την νήσσαν προς ώρας και αυτό που μένει να δούμε είναι αν στο μέλλον θα εγείρει κάποιες περίεργες αξιώσεις στο Αιγαίο.
Αλλά για να είμαστε απόλυτα αντικειμενικοί: τα προβλήματα, οι εντάσεις και οι τριβές με την Άγκυρα δεν θα σταματήσουν εδώ, αυτό είναι δεδομένο.
Το ζητούμενο είναι να προχωρήσει το έργο χωρίς μεγάλους κραδασμούς, σύμφωνα με το διεθνές δίκαιο.
Δεν είναι τυχαίο που οι ΗΠΑ με παρέμβαση την ύστατη στιγμή στη «γραμμή Ρούμπιο» και ένα σημαντικό κομμάτι της ΕΕ προεξαρχούσης της Γαλλίας, το αξιολογούν ως «ενεργειακό στρατηγικό έργο» και το στηρίζουν.
Άλλωστε η ενεργειακή διασύνδεση Ελλάδας-Κύπρου (και Ισραήλ στη συνέχεια μην το λησμονούμε και αυτό, είναι κομβικό σημείο) αποτελεί ένα από τους οκτώ ενεργειακούς διαδρόμους που η ίδια η Ευρωπαϊκή Επιτροπή έχει αναδείξει ως πολύ σημαντικούς (very important corridors-VIC ) και τους επιδοτεί.
Για το GSI η ΕΕ έχει δεσμεύσει 657 εκατομμύρια ευρώ, που δεν πρέπει επ’ ουδενί να πάνε χαμένα και η διασύνδεση πρέπει να προχωρήσει.
Και όπως έλεγαν οι Λατίνοι «Qui non proficit deficit» εν ολίγοις «όποιος δεν προχωρά προς τα πάνω, αναγκαστικά κατρακυλάει προς τα κάτω» και δεν είναι καιρός για πισωγυρίσματα...
Η παρέμβαση Παπασταύρου
«Το πιο σημαντικό είναι ότι έχουμε αφήσει πίσω όλες τις διαφορετικές προσεγγίσεις που υπήρχαν προηγουμένως στην Κύπρο, και τώρα προχωρούμε.»
Αυτή ήταν και η πιο μεστή παρέμβαση που έγινε χθες για το καλώδιο GSI και ακούστηκε από τον ΥΠΕΝ Σταύρο Παπασταύρου.
Το επισημαίνω παρόλο που πολλοί δεν το αντιλήφθηκαν ή μάλλον ακριβώς επειδή πολλοί δεν το κατάλαβαν.
Το ίδιο το γεγονός και η λιτή αλλά σημαδιακή αναφορά του ΥΠΕΝ μαρτυρά τι υπήρχε μέχρι πρόσφατα στο μέτωπο Αθήνας-Λευκωσίας αλλά και μεταξύ των αδελφών Κυπρίων (σ.σ. τεράστια εσωτερική αντιπαλότητα, όπως σας έχουμε γράψει) αλλά και πως λύθηκε η μεγάλη διαφορά αντίληψης, ώστε να φθάσουμε στο επιθυμητό αποτέλεσμα: στο αρραγές μέτωπο Αθήνας-Λευκωσίας σε ένα πολύ σημαντικό εθνικό και γεωπολιτικό-οικονομικό θέμα την ηλεκτρική διασύνδεση Ελλάδας- Κύπρου και σε δεύτερη φάση Κύπρου-Ισραήλ.
Κυριάκος - Γιώργος - Σταύρος
Επειδή το mononews.gr και ο wiseman έχουν διεξοδικά ασχοληθεί και σας έχουν ενημερώσει για το επίμαχο ζήτημα, θα ήταν άδικο να μην επισημάνουμε τη συμβολή που είχε στην επίλυση των διαφορών και στην πρόοδο των ερευνών, η «τριπλέτα» Μητσοτάκη- Παπασταύρου-Γεραπετρίτη.
Δούλεψαν και οι τρεις μεθοδικά και προς πολλές κατευθύνσεις για περισσότερο από ένα χρόνο.
Ιδίως όταν άρχισαν στις Βρυξέλλες οι γνωστοί απαράδεκτοι χαρτογιακάδες να ψελλίζουν για ίσες αποστάσεις και να λένε «μα δεν μπορείτε επιτέλους να τα βρείτε με την Τουρκία;
Τόσα όπλα και άλλα προϊόντα αγοράζει από εμάς, την ΕΕ, η Άγκυρα.
Την έχουμε ανάγκη και εσείς όλο γκρινιάζετε!» εξισώνοντας το νοικοκύρη που είναι η Ελλάδα με τον «ληστή» που είναι η Τουρκία εν προκειμένω.
Εκεί έκανε παρεμβάσεις προσωπικά ο Πρωθυπουργός όπως γνωρίζω πολύ καλά από την Προεδρία της Κομισιόν.
Ακόμη και όταν η κατάσταση φαινόταν «χαμένη» με την προκλητικά αρνητική θέση για το καλώδιο, του υπουργού Ενέργειας της Κύπρου, του πασίγνωστου και στην Ελλάδα Μιχάλη Δαμιανού και των συμφερόντων που εξυπηρετούσε τορπιλίζοντας τη διασύνδεση GSI, η «μαγική τριπλέτα της Αθήνας» (σ.σ. είναι αυτούσια έκφραση Γαλλίδας διπλωμάτισσας προς τον wiseman) υλοποίησε την ιδέα της ενεργού εμπλοκής της Γαλλίας στο πρότζεκτ.
Μια ιδέα που αποδείχτηκε «λίρα εκατό» όπως έλεγαν οι παλιοί.
Δαμιανός... ο Τσάφος της Κύπρου!
Όσο για τον «ερίτιμον κουμπάρον Δαμιανόν», ένα μόνο θα σας πω: οι εχέφρονες κάτω στην Κύπρο -και ευτυχώς υπάρχουν πολλοί αδελφοί Κύπριοι με μυαλό- τον συγκρίνουν με το «δικό» μας αστέρι, τον υφυπουργό Τσάφο!
«Έχουμε και στην Κύπρο τον δικό μας... Τσάφο, δηλαδή ένα κρατικό επίσημο που υπονομεύει χωρίς -προφανή έ;- αιτία το καλώδιο, όπως και ο δικός σας τορπιλίζει τις standalone batteries» μας είπαν οι λογικοί άνθρωποι στη Λευκωσία.
Σας το πληροφορήσαμε και αυτό εγκαίρως (wiseman 5 Νoεμβρίου «έχει και η Κύπρος τον δικό της... Τσάφο! βίοι παράλληλοι με τις μπαταρίες...»).
«Το μάθημα που πήραμε από τη φετινή κρίση είναι ότι η Ευρώπη πρέπει να προχωρήσει σε μια πραγματική ευρωπαϊκή ενεργειακή Ένωση» όπως επισήμανε σωστά ο Παπασταύρου καθώς το γαλλικό πλοίο Abeille Marengo σαλπάρει για την επανάληψη των βυθομετρικών ερευνών.
Έξαλλοι με τους «Τουρκοφάγους»
Θα κλείσω με το καλώδιο με μια πληροφορία που μου ήρθε από κάτι πηγές μου πέριξ του υπουργείου Εξωτερικών και μέχρι τη Βουλή.
Όπως μου είπαν, τόσο στο ΜΜ όσο και ο Γιώργος Γεραπετρίτης, είναι έξαλλοι με κάτι όψιμους... Τουρκοφάγους οι οποίοι εδώ και μερικά 24ωρα βλέπουν «πόλεμο» με την Τουρκία.
Φωτογραφίζουν μάλιστα κάποιες πολιτικές και δημοσιογραφικές φιγούρες οι οποίες δεν σταματούν να τρομοκρατούν τους πολίτες λέγοντας λίγο - πολύ ότι «θα καεί το Αιγαίο».
Που δεν προκύπτει από πουθενά βεβαίως, ούτε καν από το ίδιο το εσωτερικό της Τουρκίας.
Δεν ξέρω αν το κλίμα «τρομοκρατίας» πουλάει, αλλά στην περίπτωση αυτή η κυβέρνηση και το ΥΠΕΞ έχουν απόλυτο δίκιο.
Διότι δεν είναι δυνατόν όπου πας κι όπου σταθείς να ακούς «θα έχουμε πόλεμο, να προετοιμαζόμαστε;».
Αυτό το κλίμα κάνει κακό και στα εθνικά θέματα και στην οικονομία και δημιουργεί κοινωνικό ζήτημα...
Συνάντηση Πιερρακάκη - Κόστα
Μπορεί όλοι στις Βρυξέλλες να ρωτούσαν τον Κυριάκο Πιερρακάκη για το πρόσωπο που θα διαδεχτεί την Κριστίν Λαγκάρντ στην ηγεσία της ΕΚΤ, ωστόσο φαίνεται ότι ο πρόεδρος του Eurogroup προτίμησε να ρίξει περισσότερο βάρος στις διεθνείς οικονομικές εξελίξεις.
Όπως μαθαίνω, αυτό επιβεβαιώθηκε και στη συνάντηση με τον Αντόνιο Κόστα, η οποία διήρκεσε διπλάσιο χρόνο από τον αρχικά προγραμματισμένο και στην οποία συζητήθηκε όλη η ατζέντα του Eurogroup.
Δεδομένου του στενού χρονοδιαγράμματος για την ανάδειξη του επόμενου επικεφαλής της ΕΚΤ, Πιερρακάκης και Κόστα συνεργάζονται στενά ώστε να καταλήξουν στον εκλεκτό μέχρι τον Δεκέμβριο.
Τώρα, κάθε πρόβλεψη για το πρόσωπο που θα λάβει το χρίσμα είναι παρακινδυνευμένη, καθώς οι διαπραγματεύσεις στις ευρωπαϊκές πρωτεύουσες είναι πυρετώδεις, κάτι που ανέφερε και στην πρόσφατη συνέντευξή του στο Bloomberg ο Κυριάκος Μητσοτάκης.
Η σωστή κίνηση της Νίκης και οι συνδικαλιστές που δεν πήραν χαμπάρι
Μια ενδιαφέρουσα κίνηση της Νίκης Κεραμέως πέρασε μάλλον κάτω από τα ραντάρ των συνδικαλιστών του ΕΦΚΑ.
Με το άρθρο 38 αλλάζει η σύνθεση του Διοικητικού Συμβουλίου της ΑΕΔΑΚ Ασφαλιστικών Οργανισμών, της εταιρείας που διαχειρίζεται επενδυτικά κεφάλαια των ασφαλιστικών φορέων.
Η υπουργός Εργασίας -και ορθώς- δίνει μεγαλύτερο βάρος στην τεχνογνωσία, προβλέποντας δύο θέσεις ειδικών επιστημόνων με οικονομικές, νομικές ή χρηματοοικονομικές γνώσεις, τους οποίους θα υποδεικνύει η ίδια.
Η λογική είναι σαφής: Στη διαχείριση σημαντικών επενδυτικών κεφαλαίων χρειάζονται εξειδικευμένες γνώσεις και όχι μόνο θεσμική εκπροσώπηση.
Το ενδιαφέρον, πάντως, βρίσκεται και σε όσα καταργούνται, καθώς από το νέο επταμελές Δ.Σ. απουσιάζει πλέον ο εκπρόσωπος των εργαζομένων.
Και το ακόμη πιο ενδιαφέρον;
Μέχρι στιγμής δεν φαίνεται να έχει υπάρξει ιδιαίτερη αντίδραση από τους συνδικαλιστικούς εκπροσώπους του ΕΦΚΑ.
Είτε δεν το πήραν χαμπάρι είτε διαβάζουν ακόμη τα ψιλά γράμματα...
Ο Μιχάλης, η Ειρήνη και η γκρίνια των άλλων
Πολλή γκρίνια και πολλά νεύρα διακρίνω εκεί στον δυτικό τομέα της Αθήνας από διάφορα γαλάζια στελέχη.
Να είναι κάποιες δημοσκοπήσεις που δεν αρέσουν σε ορισμένους;
Να είναι ότι ο Μιχάλης Χρυσοχοΐδης όχι απλά είναι πρώτος αλλά έχει και χαοτική διαφορά από τους άλλους, με αποτέλεσμα να είναι βασικός παράγοντας στην περιοχή;
Να είναι ότι και η Ειρήνη Αγαπηδάκη ως νέο πρόσωπο και με εξαιρετική δουλειά με το πρόγραμμα «Προλαμβάνω», έχει πάρει πόντους και διεκδικεί με μεγάλη δυναμική τη βουλευτική έδρα;
Μπορεί να είναι και όλα τα παραπάνω, εξ ου κι ένας εκνευρισμός που επικρατεί σε συνυποψήφιούς τους.
Για παράδειγμα μου λένε ότι ο υφυπουργός Εξωτερικών, Γιάννης Λοβέρδος, που εκλέγεται στην περιφέρεια αυτή, δεν αισθάνεται καθόλου άνετα.
Ο Καλογερόπουλος έχασε πολύ δρόμο με αυτές τις ανοησίες για το τουρκολιβυκό και τη φράση «τον ήπιαμε», για την οποία του τράβηξαν το αυτί στο ΜΜ.
Η δε πρώην γραμματέας της ΝΔ, Μαρία Συρεγγέλα, μου λένε εκεί στα δυτικά ότι δεν έχει καμιά δυναμική και βλέπει την πλάτη των υπολοίπων.
Και γι’ αυτό ξεσπάει σε διάφορους στη Βουλή πιστεύοντας ότι έχει παντού εχθρούς που την καταδιώκουν.
Θα είναι, όπως και να το κάνουμε μια ενδιαφέρουσα εκλογική μάχη, αλλά βρε αδέρφια.
Όλοι «γαλάζιοι» είστε.
Μη σκοτώνεστε να δώσετε κακό παραπολιτικό για τον άλλον…
Το μπάχαλο της Τόνιας Φουσέκη και η Kathy Heyndels
Επειδή ξέρετε ότι η αγαπημένη της στήλης είναι η επιχειρηματίας (Θεός φυλάξει) Τόνια Φουσέκη.
Αγαπητοί φίλοι, υπάρχει κάτι ακόμα πιο προβληματικό από μια επίδειξη μόδας που δεν πραγματοποιείται και αυτό είναι το να γνωρίζεις ότι δεν πρόκειται να πραγματοποιηθεί και παρ’ όλα αυτά να συνεχίζεις να την εμφανίζεις στο επίσημο πρόγραμμα, αφήνοντας το κοινό να αγοράζει εισιτήρια για ένα show που εν γνώσει σου δεν θα του δείξεις ποτέ.
Αυτό έγινε με το brand Kathy Heyndels, μια υπόθεση που αποτελεί ένα ακόμα επεισόδιο στην προβληματική διαχείριση της Εβδομάδας Μόδας Αθήνας.
Ας πάρουμε όμως τα πράγματα από την αρχή.
Το brand Kathy Heyndels επρόκειτο να συμμετάσχει στην 38η Εβδομάδα Μόδας Αθήνας, η οποία τελικά πραγματοποιήθηκε από τις 30 Οκτωβρίου έως τις 4 Νοεμβρίου, στο παλιό εργοστάσιο Μουζάκη, στο Αιγάλεω.
Ωστόσο, δεκαπέντε ημέρες πριν από την προγραμματισμένη επίδειξη, η εταιρεία αποφάσισε να αποσυρθεί.
Ο Γιάννης Τόγκος, γιος της Kathy Heyndels, που ανέλαβε την ηγεσία στον οίκο από τις αρχές του 1989, εξήγησε ότι η απόφαση συνδέθηκε τόσο με την αίσθηση ότι η ίδια η εταιρεία δεν αισθανόταν επαρκώς προετοιμασμένη όσο και με οργανωτικά ζητήματα της διοργάνωσης, η οποία δεν ανταποκρινόταν τελικά στις προσδοκίες του brand.
Μέχρι εδώ, θα μπορούσε να πρόκειται για μια συνηθισμένη αλλαγή προγράμματος.
Συμβαίνουν αυτά.
Οι συνεργασίες δεν προχωρούν πάντα και οι συμμετοχές σε μια διοργάνωση μπορούν να ακυρωθούν.
Το πρόβλημα αρχίζει από τη στιγμή που η διοργάνωση γνωρίζει ότι ένα brand έχει αποσυρθεί, αλλά το όνομά του εξακολουθεί να φιγουράρει στο επίσημο πρόγραμμα ακόμα και σήμερα.
Μάλιστα, στις 26 Οκτωβρίου, το ίδιο το brand αναγκάστηκε να προχωρήσει σε δημόσια ανακοίνωση μέσω Instagram, ξεκαθαρίζοντας ότι δεν θα συμμετάσχει στην Athens Fashion Week.
Και εύλογα θα αναρωτηθεί κανείς: Γιατί έπρεπε να το κάνει η ίδια η εταιρεία και όχι η διοργανώτρια αρχή;
Ή γιατί δεν το έκανε και η διοργανώτρια αρχή από μόνη της ή σε μια ανάρτηση από κοινού με το brand;
Γνώριζε η κυρία Τόνια
Η άπελπις Τόνια Φουσέκη και η ομάδα της είχαν ενημερωθεί για την απόσυρση περίπου δύο εβδομάδες πριν από την επίδειξη.
Υπήρχε, συνεπώς, επαρκής χρόνος για να αφαιρεθεί το όνομα Kathy Heyndels από το πρόγραμμα, να ενημερωθούν οι προσκεκλημένοι και, κυρίως, να μη δημιουργείται η εντύπωση ότι η συγκεκριμένη επίδειξη θα πραγματοποιηθεί κανονικά.
Αλλά φαίνεται ότι απελπισμένη όπως είναι που βλέπει να καταρρέει το αφήγημα της επιτυχημένης μάνατζερ, «ξέχασε» την... λεπτομέρεια της απόσυρσης.
Και εδώ προκύπτει ένα σοβαρότερο ερώτημα.
Εφόσον η διοργάνωση γνώριζε ότι το show δεν θα γίνει, πώς είναι δυνατόν να εξακολουθούσε να εμφανίζεται στο πρόγραμμα για τις 2 Νοεμβρίου και να υπάρχει η δυνατότητα αγοράς εισιτηρίων για μια επίδειξη που είχε ακυρωθεί;
Εάν η προπώληση συνεχιζόταν μετά την ενημέρωση της διοργάνωσης, τότε δεν μιλάμε απλώς για μια παράλειψη επικοινωνίας.
Μιλάμε για ζήτημα ενημέρωσης των καταναλωτών και επαγγελματικής ευθύνης.
Ο άνθρωπος που πληρώνει ένα εισιτήριο έχει δικαίωμα να γνωρίζει ποιος σχεδιαστής θα παρουσιάσει τη συλλογή του και ποιες επιδείξεις περιλαμβάνονται πραγματικά στο πρόγραμμα.
Δεν μπορεί μια εταιρεία να αναλαμβάνει η ίδια την ευθύνη να ενημερώσει το κοινό για την απουσία της, επειδή ο διοργανωτής δεν έχει φροντίσει να επικαιροποιήσει το πρόγραμμά του.
Αναξιόπιστος θεσμός
Και φυσικά, το ζήτημα δεν αφορά μόνο την Kathy Heyndels.
Αφορά την αξιοπιστία ενός θεσμού που ήδη είχε βρεθεί σε εξαιρετικά δύσκολη θέση μετά την αιφνίδια αναβολή του Μαΐου, μόλις μία ημέρα πριν από την προγραμματισμένη έναρξη της διοργάνωσης.
Να προσθέσω εδώ ότι η ανάρτηση στο Instagram της Εβδομάδας Μόδας που ανακοινώνει την αναβολή της τον Μάιο, έχει κατέβει…
Θα περίμενε κανείς ότι, μετά από όσα προηγήθηκαν, η φετινή επιστροφή θα συνοδευόταν από αυξημένη προσοχή, διαφάνεια και επαγγελματισμό.
Αντί γι’ αυτό, ακόμη και μια τόσο βασική διαδικασία, όπως η ενημέρωση για την ακύρωση μιας επίδειξης, φαίνεται να δημιουργεί ερωτήματα.
Εμένα το περιστατικό μου θυμίζει την προπώληση εισιτηρίων για το πολυαναμενόμενο Battle of the Legends, που τελικά ούτε κι αυτό πραγματοποιήθηκε.
Μήπως η κυρία Φουσέκη τότε πουλούσε εισιτήρια εν γνώσει της ότι δεν θα πραγματοποιείτο;
Ο οίκος Kathy Heyndels σκοπεύει να παρουσιάσει τη συλλογή του προς τα τέλη Νοεμβρίου, εκτός πλαισίου Athens Fashion Week, για άλλη μία φορά.
Αναρωτιέται κανείς ποιοι και πόσοι σοβαροί σχεδιαστές θα μείνουν στο τέλος στη διοργάνωση της Φουσέκη.
Να υπογραμμίσουμε ότι οι σχεδιαστές πληρώνουν για να λάβουν μέρος, αν και κάποιοι πιο μεγάλοι και εδραιωμένοι έχουν τιμητική συμμετοχή γιατί αν δεν είχε και αυτούς δεν θα πατούσε κανείς στην Εβδομάδα Μόδας Αθήνας.
Και θα κλείσω με το αυτονόητο.
Μια εβδομάδα μόδας δεν είναι απλώς ένα πρόγραμμα με ονόματα σχεδιαστών, μια σειρά από εισιτήρια προς πώληση και προσκλήσεις προς πελάτες και wannabe celebrities.
Είναι ένας επαγγελματικός θεσμός που οφείλει να σέβεται τους δημιουργούς, τους συνεργάτες και κυρίως το κοινό που πληρώνει για να τον παρακολουθήσει.
Όταν ακόμα και αυτό δεν θεωρείται αυτονόητο, τότε το πρόβλημα δεν είναι μια επίδειξη που δεν έγινε.
Είναι ο ίδιος ο τρόπος με τον οποίο λειτουργεί η διοργάνωση και το πόσο βλάπτει ολόκληρο τον κλάδο της μόδας στη χώρα μας.
Οι must ειδήσεις του wiseman σε ένα ΑΙ Video
https://www.youtube.com/shorts/wIb6-4P4Buw
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες της στήλης προσφέρονται αποκλειστικά και μόνο για ενημερωτικούς σκοπούς και σε καμία περίπτωση δεν μπορούν να εκληφθούν ως συμβουλή, πρόταση, προσφορά για αγορά ή πώληση των κινητών αξιών, ούτε ως προτροπή για την πραγματοποίηση οποιασδήποτε μορφής επένδυσης. Κατά συνέπεια δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.
"
["post_title"]=>
string(341) "Οι πονηρές αγορές, το παιχνίδι των Ρώσων με τον Δαυίδ, γιατί βούλιαξε η Allwyn, οργή εναντίον της ΝΔ στα Βόρεια Προάστια, ο Αλαφούζος και η νέα σύγκρουση, η άπελπις Φουσέκη και τα 11 χρόνια Mononews"
["post_excerpt"]=>
string(174) "Το ξαφνικό ράλι των τραπεζών και ειδικά της Eurobank και της Εθνικής, που έκλεισαν στο +5%, ξάφνιασε..."
["post_status"]=>
string(7) "publish"
["comment_status"]=>
string(6) "closed"
["ping_status"]=>
string(6) "closed"
["post_password"]=>
string(0) ""
["post_name"]=>
string(195) "oi-ponires-agores-to-paichnidi-ton-roson-me-ton-david-giati-vouliaxe-i-allwyn-orgi-enantion-tis-nd-sta-voreia-proastia-o-alafouzos-kai-i-nea-sygkrousi-i-apelpis-fouseki-kai-ta-11-chronia-mononews"
["to_ping"]=>
string(0) ""
["pinged"]=>
string(0) ""
["post_modified"]=>
string(19) "2026-11-10 11:22:44"
["post_modified_gmt"]=>
string(19) "2026-11-10 09:22:44"
["post_content_filtered"]=>
string(0) ""
["post_parent"]=>
int(0)
["guid"]=>
string(34) "https://www.mononews.gr/?p=2299310"
["menu_order"]=>
int(0)
["post_type"]=>
string(4) "post"
["post_mime_type"]=>
string(0) ""
["comment_count"]=>
string(1) "0"
["filter"]=>
string(3) "raw"
}
Οι πονηρές αγορές, το παιχνίδι των Ρώσων με τον Δαυίδ, γιατί βούλιαξε η Allwyn, οργή εναντίον της ΝΔ στα Βόρεια Προάστια, ο Αλαφούζος και η νέα σύγκρουση, η άπελπις Φουσέκη και τα 11 χρόνια Mononews
Στην εξαγορά των 13 καταστημάτων του δικτύου χονδρικής της ΑΒ Βασιλόπουλος προχωρά η Mart συμφερόντων της οικογένειας Σκλαβενίτη.
Όπως αναφέρεται σε σχετική ανακοίνωση η The Mart προχώρησε σε συμφωνία με την ΑΒ ΒΑΣΙΛΟΠΟΥΛΟΣ για την απόκτηση 13 Καταστημάτων ENA Cash & Carry σε όλη την Ελλάδα.
Η κίνηση αυτή εντάσσεται στο πλαίσιο της ευρύτερης στρατηγικής της The Mart για περαιτέρω ανάπτυξη του δικτύου της σε υφιστάμενες και νέες περιοχές, με στόχο την καλύτερη εξυπηρέτηση των επαγγελματιών Πελατών της για προϊόντα και υπηρεσίες υψηλής ποιότητας.
Με βάση την συμφωνία, όλες οι θέσεις εργασίας που φτάνουν τις 386, θα διατηρηθούν πλήρως.
Η εν λόγω συμφωνία τελεί υπό την έγκριση της Επιτροπής Ανταγωνισμού και η υλοποίηση της αναμένεται μετά τη σχετική απόφαση.
Η ανακοίνωση της AB Bασιλόπουλος:
Η ΑΒ Βασιλόπουλος ανακοινώνει τη σύναψη συμφωνίας για την πώληση της ENA Cash & Carry, η οποία διαθέτει 13 καταστήματα cash & carry σε όλη την Ελλάδα, στη The Mart. Η συναλλαγή αποτελεί στρατηγική απόφαση, που επιτρέπει στην εταιρία να επικεντρωθεί πλήρως στο βασικό της επιχειρηματικό πεδίο, το λιανεμπόριο τροφίμων.
Η κίνηση εντάσσεται στο φιλόδοξο σχέδιο μετασχηματισμού της ΑΒ Βασιλόπουλος, που προβλέπει την επέκταση του δικτύου της σε περίπου 900 καταστήματα έως το 2028. Μόνο μέσα στο 2026, ολοκληρώνει το άνοιγμα περισσότερων από 100 νέων καταστημάτων, φέρνοντας την ΑΒ πιο κοντά σε κάθε γειτονιά και κάθε πελάτη σε όλη την Ελλάδα.
Στο επίκεντρο της μετάβασης βρίσκονται οι άνθρωποι της ENA Cash & Carry. Το σύνολο των 386 εργαζομένων της θα μεταφερθεί στον νέο εργοδότη, με πλήρως κατοχυρωμένα τα εργασιακά τους δικαιώματα, σύμφωνα με το ισχύον νομικό πλαίσιο.
Για την ENA Cash & Carry, η συμφωνία σηματοδοτεί ένα νέο κεφάλαιο ανάπτυξης μέσα σε έναν ισχυρό και εξειδικευμένο οργανισμό όπως η The Mart, με προοπτικές για τους ανθρώπους, τους πελάτες και τη μελλοντική της πορεία.
Ο Νίκος Λαβίδας, Brand President της ΑΒ Βασιλόπουλος, δήλωσε: «Η απόφαση αυτή είναι συνέχεια του σχεδίου μετασχηματισμού που υλοποιούμε και της αναδιοργάνωσης του δικτύου μας.
Συγκεντρώνουμε τις επενδύσεις και τους πόρους μας εκεί όπου διαθέτουμε το ισχυρότερο ανταγωνιστικό πλεονέκτημα, στο λιανεμπόριο τροφίμων. Συνεχίζουμε να εξελισσόμαστε σε μια εταιρία που προχωρά με υπευθυνότητα, δημιουργεί αξία για τους πελάτες, τους εργαζομένους και τους συνεργάτες της και κερδίζει καθημερινά την εμπιστοσύνη τους. Αναγνωρίζουμε τη σημαντική συμβολή των συναδέλφων της ENA Cash & Carry, που όλα αυτά τα χρόνια εργάστηκαν με αφοσίωση και επαγγελματισμό. Είμαστε βέβαιοι ότι στη The Mart θα βρουν ένα δυναμικό περιβάλλον για να συνεχίσουν να εξελίσσονται».
Ως επόμενο βήμα, η συμφωνία θα υποβληθεί στην Επιτροπή Ανταγωνισμού, και η ολοκλήρωση της συναλλαγής προϋποθέτει την έγκρισή της. Σε όλη τη διάρκεια της μετάβασης, η ΑΒ Βασιλόπουλος θα ενημερώνει με διαφάνεια όλα τα εμπλεκόμενα μέρη, παραμένοντας προσηλωμένη στην ανάπτυξη και στη στήριξη των ανθρώπων της.
Δίκτυο 27 καταστημάτων για τη Mart με την ολοκλήρωση της εξαγοράς
Η The Mart, ο βραχίονας χονδρικής του ομίλου Σκλαβενίτη, βρίσκεται ήδη σε φάση επενδυτικής επέκτασης, με την εξαγορά της ENA Cash & Carry να προσθέτει νέα δυναμική στον σχεδιασμό της.
Η εταιρεία, που πέρασε στον έλεγχο του ομίλου το 2014 μέσω της εξαγοράς της Makro Cash & Carry, διαθέτει σήμερα 14 καταστήματα, μετά και τη λειτουργία του νέου σημείου στην Καλαμάτα τον Σεπτέμβριο του 2025.
Το 2025 ο κύκλος εργασιών της διαμορφώθηκε στα 450,44 εκατ. ευρώ, έναντι 444,86 εκατ. ευρώ το 2024, ενώ τα καθαρά κέρδη ανήλθαν σε 6,14 εκατ. ευρώ, από 6,20 εκατ. ευρώ την προηγούμενη χρήση. Τα EBITDA διαμορφώθηκαν στα 21,1 εκατ. ευρώ.
Το πωλητήριο από το 2024
Σε ό,τι αφορά την ΑΒ Βασιλόπουλος, η πώληση της ENA Cash & Carry αποτελούσε επιδίωξη της διοίκησής της εδώ και αρκετό καιρό, καθώς η δραστηριότητα της χονδρικής, παρά την αύξηση των πωλήσεων, δεν είχε την επιθυμητή συνεισφορά στην κερδοφορία της εταιρείας.
Άλλωστε, ήδη από το 2024 η ΑΒ είχε αναζητήσει αγοραστή για το συγκεκριμένο δίκτυο, επιδιώκοντας την αποδέσμευσή της από μια δραστηριότητα που δεν εντασσόταν πλέον στις στρατηγικές της προτεραιότητες.
Η ολοκλήρωση της συμφωνίας με τη The Mart επιτρέπει στην ΑΒ να επικεντρωθεί στο λιανεμπόριο τροφίμων, όπου βρίσκεται σε εξέλιξη ευρύ πρόγραμμα αναδιάρθρωσης, εκσυγχρονισμού και επέκτασης του δικτύου καταστημάτων της.
Αγαπητοί φίλοι, αυτό που παρατηρούμε τις τελευταίες ημέρες φαίνεται να είναι μια μεταφορά κεφαλαίων από τις ΗΠΑ στην Ευρώπη.
Δεν είναι τυχαίο ότι ο DAX βρίσκεται στις 24.500 μονάδες, ενώ ενδοσυνεδριακά έκανε 26.720 μονάδες, με υψηλό όλων των εποχών τις 26.790 μονάδες.
Αντίθετα, ο S&P 500, έχει προσεγγίσει προ μηνών τις 7.850 μονάδες, ενώ χθες βρέθηκε στις 7.500 μονάδες.
Αυτό που είναι εντυπωσιακό είναι ότι όλες οι μετοχές του Chips, AI και γενικά της νέας τεχνολογίας έχουν συντριβεί, με χαρακτηριστικότερες την Google και τη NVIDIA, οι οποίες έχουν απωλέσει όλα τα κέρδη της χρονιάς.
Όσοι αγόρασαν μετοχές της νέας τεχνολογίας και δεν πούλησαν, απολαμβάνουν τώρα… επικές ζημιές.
Εντυπωσιακή Optima
Αλλά ας πάμε στα δικά μας.
Χθες, η μετοχή που εντυπωσίασε ήταν η Optima, η οποία έκλεισε στα 14,77 ευρώ, με κέρδη 4,53%.
Οι αναλυτές εκτιμούν ότι τα αποτελέσματα που ανακοινώνονται σήμερα το πρωί θα είναι εντυπωσιακά.
Την ίδια ώρα, η Alpha Bank βρίσκεται στα 4,80 ευρώ, με υψηλό τα 5 ευρώ, ενώ η Eurobank έκλεισε στα 4,82 ευρώ, επίσης με υψηλό τα 5 ευρώ.
Eurobank, Εθνική, Alpha Bank, Πειραιώς: Οι short χάνουν
Φίλοι αναγνώστες, οι μετοχές των Eurobank, Εθνική και Alpha Bank είναι λίγο πιο κάτω από τα υψηλά τους.
Οι short έχουν μείνει με ανοιχτό το στόμα.
Είναι θέμα χρόνου και μόνο να κάνουν καινούρια υψηλά.
Στη μετοχή της Τράπεζας Πειραιώς, με το που έγινε όμως το placement των 35.000.000 μετοχών στα 9.51€, οι εγχώριοι γκουρού ξεκίνησαν να καταστροφολογούν, αυτοί που στο εξωτερικό δεν θα βρίσκανε δουλειά στον χώρο του Finance ούτε για να σηκώνουν τα τηλέφωνα.
Άρχισαν τις στατιστικές και τα επικά παραμύθια που λένε οι guru ότι μετά τα placement οι μετοχές πέφτουν κάτω από την τιμή του placement και φέρνουν ως παράδειγμα το τελευταίο placement της CENER που από τα 24€ πήγε στα 20€.
Κανονικοί φιδέμποροι (φιδέμπορας είναι αυτός λέει συγκλονιστικά ψέματα), αγαπητοί φίλοι.
Πειραιώς: Τα μαθηματικά και οι ψευτοguru
Έτσι λοιπόν οι συγκεκριμένοι έβλεπαν τη μετοχή της Πειραιώς να πηγαίνει μίνιμουμ 10% κάτω από το placement.
Οι καημένοι οι Ελληνάρες έχουν χάσει εντελώς την μπάλα.
Ονειρεύονται καταποντισμό της Πειραιώς.
Πάμε όμως τώρα στην αγαπημένη μας αριθμητική.
Για να ξέρετε φίλοι αναγνώστες, τις τελευταίες 4 εργάσιμες ημέρες, εκτός από το placement των 35.000.000 μετοχών, έχουν αλλάξει χέρια και άλλες 34.788.485 μετοχές της τράπεζας Πειραιώς ανοδικά.
Αυτό σημαίνει φίλοι αναγνώστες ότι οι αγοραστές είναι μαμούθ.
Για να ξέρετε, η μετοχή της τράπεζας Πειραιώς δεν έγραψε καν την τιμή του placement των 9.51€, έκανε χαμηλή τιμή τα 9.58€.
Να ξέρετε φίλοι αναγνώστες ότι η μεγαλύτερη αμερικάνικη τράπεζα, η JP Morgan, που πήρε τα χαρτιά του Paulson και άλλα τόσα σε 4 ημέρες, συνολικά αγόρασε το 5.65% της Πειραιώς ανοδικά, μόνο τυχαία τράπεζα δεν είναι.
Αυτή είναι η πρώτη της μεγάλη δουλειά στο ελληνικό χρηματιστήριο και ειδικά τώρα που ανοίγει και γραφείο, θέλει να στεφθεί με απόλυτη επιτυχία.
Οι πελάτες της JP Morgan που αγόρασαν τα χαρτιά είναι Αμερικάνοι διαχειριστές και έχουν σαν μπούσουλά τους την τιμή στόχο των 13.70€ που έχει δώσει η JP Morgan.
Δεν φοβούνται καθόλου το υπόλοιπο ποσοστό του Paulson και το δείχνουν.
Μας θυμίζει την περίπτωση της ΔΕΗ που έκανε Αύξηση Μετοχικού Κεφαλαίου μαμούθ στα 18.63€ τον Μάιο του 2026 και η μετοχή σήμερα παίζει στα 23.80€, μια απόδοση της τάξης του 27.75%.
Σύμφωνα με αποκλειστικές πληροφορίες του Wiseman, στα 9.51€, οι Αμερικάνοι διαχειριστές που μπήκαν στο πρόσφατο placement, είναι πρόθυμοι να αγοράσουν όλο το ποσοστό του Paulson.
Με τις άλλες 3 συστημικές τράπεζες να είναι κοντά στα υψηλά τους, έφτασε η στιγμή να ξεκινήσει ράλι και στην μετοχή της τράπεζας Πειραιώς.
Και οι 4 συστημικές τράπεζες, όπως σε ανύποπτο χρόνο σας είχε γράψει ο Wiseman, θα κάνουν καινούριο υψηλό.
Τελεία και παύλα.
Νέα βουτιά για την Allwyn
Δεν μπορεί να «αναπνεύσει» η μετοχή της Allwyn η οποία και χθες υποχώρησε 2,73% σπάζοντας το κατώφλι των 10 ευρώ (έκλεισε στα 9,97 ευρώ).
Πρόκειται βεβαίως για χαμηλό έτους στη σκιά του report της Morgan Stanley που έκοψε την τιμή-στόχο στα 9 ευρώ, από 13 ευρώ προηγουμένως.
H μετοχή έχει χάσει πάνω από 10% σε δύο συνεδριάσεις και αναζητά στηρίγματα.
Ούτε οι χθεσινές ανακοινώσεις δύο deals κατάφεραν να αντιστρέψουν το αρνητικό κλίμα.
Θα σταθώ ιδιαίτερα στη μετοχή των ΕΛΠΕ (Helleniq Energy) η οποία χθες έκλεισε με μεγάλη άνοδο 4% στα 16,9 ευρώ, παρά το γεγονός ότι το πετρέλαιο υποχώρησε διεθνώς ακόμη και κάτω από τα 90 δολάρια το βαρέλι.
Η αγορά βλέπει ότι υπάρχει σχέδιο για τη δημιουργία ενός καθετοποιημένου ενεργειακού ομίλου και μιας ισχυρής περιφερειακής δύναμης με παρουσία στη Νοτιοανατολική Ευρώπη και γι' αυτό εκτιμάται ότι οι επενδυτές θα επιστρέψουν σταδιακά στη μετοχή, ανεξάρτητα από την πορεία του πετρελαίου.
Να θυμίσω ότι η μετοχή έχει δει υψηλό κοντά στα 20 ευρώ αλλά και χαμηλό 52 εβδομάδων τα 8 ευρώ, επομένως είναι... double score.
Η ώρα του MSCI
Φίλες και φίλοι η μεγάλη ώρα έφτασε και απόψε το βράδυ η αγορά θα έχει στραμμένο το βλέμμα στον MSCI καθώς ο διεθνής οίκος θα ανακοινώσει τα αποτελέσματα της αναθεώρησης των δεικτών του για τον Νοέμβριο.
Οι όποιες αλλαγές προκύψουν θα τεθούν σε ισχύ μετά το κλείσιμο της συνεδρίασης της Δευτέρας 30 Νοεμβρίου, με τις κινήσεις αναδιάρθρωσης των χαρτοφυλακίων να αναμένεται να επηρεάσουν τις συναλλαγές, ιδιαίτερα κατά την τελευταία συνεδρίαση πριν από την εφαρμογή τους.
Σήμερα ο δείκτης MSCI Greece Standard περιλαμβάνει δέκα μετοχές: Εθνική Τράπεζα, Eurobank, Πειραιώς, Alpha Bank, ΔΕΗ, ΓΕΚ ΤΕΡΝΑ, ΟΤΕ, Jumbo, Allwyn και Motor Oil.
Το ενδιαφέρον επικεντρώνεται στο ενδεχόμενο προσθηκών ή διαγραφών, αλλά και στις μεταβολές των σταθμίσεων που μπορούν να προκαλέσουν εισροές ή εκροές από τα χαρτοφυλάκια που παρακολουθούν τους συγκεκριμένους δείκτες.
Όλοι περιμένουν να διαπιστώσουν αν θα έχουμε εκπλήξεις, κυρίως από το μέτωπο των Jumbo, Allwyn.
Το μεγάλο ορόσημο, ωστόσο, βρίσκεται λίγους μήνες μακριά.
Τον Μάιο του 2027 ο MSCI έχει προγραμματίσει την αναβάθμιση της Ελλάδας στην κατηγορία των ανεπτυγμένων αγορών, με μία κίνηση, εξέλιξη που αναμένεται να αλλάξει ουσιαστικά τη θέση των ελληνικών μετοχών στον διεθνή επενδυτικό χάρτη.
Η μετάβαση θα φέρει εκτεταμένες ανακατατάξεις στα επενδυτικά χαρτοφυλάκια, καθώς η ελληνική αγορά θα ενταχθεί σε μια πολύ μεγαλύτερη επενδυτική δεξαμενή, με διαφορετικά κριτήρια και σταθμίσεις.
Κάτι σαν μικρό ψάρι σε μια μεγάλη θάλασσα…
Να θυμίσω ότι στις 13 Νοεμβρίου αναμένονται οι ανακοινώσεις για την αναδιάρθρωση των δεικτών FTSE Russell, με το αντίστοιχο rebalancing να έχει προγραμματιστεί για τις 18 Δεκεμβρίου.
ΕΛΒΑΛΧΑΛΚΟΡ
Έχοντας κάνει αύξηση κεφαλαίου των 250 εκατ. ευρώ στα 4,20 ευρώ ανά μετοχή τον περασμένο Ιούλιο, η μετοχή της ΕΛΒΑΛΧΑΛΚΟΡ δεν έχει έκτοτε σηκώσει κεφάλι και μάλιστα προ ημερών βρέθηκε στα 3,34 ευρώ, δηλαδή 20,47% χαμηλότερα.
Θα περίμενε, λοιπόν, κανείς η εισηγμένη να είναι πιο ενεργή σε αγορές ιδίων μετοχών, αλλά τα ποσά που δαπανά προκαλούν ερωτήματα για το πραγματικό αποτύπωμα του προγράμματος buyback που εφαρμόζει ένας από τους μεγαλύτερους βιομηχανικούς ομίλους της χώρας.
Και προσέξτε: Μιλάμε για τη Βιοχάλκο η οποία έχει ποσοστό πάνω από 73% στην ΕΛΒΑΛΧΑΛΚΟΡ.
Σύμφωνα με την τελευταία ανακοίνωση, στο διάστημα 2 έως 6 Νοεμβρίου η εταιρεία αγόρασε συνολικά μόλις 4.500 ίδιες μετοχές, δαπανώντας 15.623,75 ευρώ, με μέση τιμή κτήσης τα 3,4719 ευρώ.
Οι ημερήσιες αγορές κυμάνθηκαν μεταξύ 500 και 1.000 μετοχών, δηλαδή ποσά της τάξης των 1.700 έως 3.500 ευρώ ανά συνεδρίαση.
Τα μεγέθη αποκτούν ιδιαίτερη σημασία εάν ληφθεί υπόψη ότι η ΕΛΒΑΛΧΑΛΚΟΡ έχει πραγματοποιήσει αύξηση μετοχικού κεφαλαίου ύψους 250 εκατ. ευρώ, με τιμή διάθεσης τα 4,20 ευρώ ανά μετοχή.
Με τη μετοχή λοιπόν να κινείται πλέον αισθητά χαμηλότερα, οι επενδυτές που συμμετείχαν στην αύξηση βρίσκονται αντιμέτωποι με σημαντικές λογιστικές απώλειες.
Και εδώ ανακύπτει το προφανές ερώτημα: Ποιο ακριβώς μήνυμα επιδιώκει να στείλει η διοίκηση με αγορές ιδίων μετοχών λίγων χιλιάδων ευρώ την ημέρα;
Μοιράζει λεφτά η Eurolife
Πάρτι διανομής χρήματος στη Eurolife Group, με το συνολικό ποσό που δρομολογείται προς μετόχους, διοίκηση και στελέχη να ξεπερνά το 1 δισ. ευρώ.
Η εταιρεία δεν περιορίζεται στη διανομή του τιμήματος που εισέπραξε από την πώληση της Eurolife ΑΕΑΖ στη Eurobank, αλλά μοιράζει επιπλέον 157,15 εκατ. ευρώ από κέρδη προηγούμενων χρήσεων.
Από αυτά, τα 140 εκατ. ευρώ θα καταλήξουν στους μετόχους, εκ των οποίων τα 112 εκατ. ευρώ στην Costa, που ελέγχει το 80%, και τα υπόλοιπα 28 εκατ. ευρώ στη Eurobank, με ποσοστό 20%.
Ενδιαφέρον επίσης παρουσιάζει το γεγονός ότι 17,15 εκατ. ευρώ προορίζονται για μέλη του Διοικητικού Συμβουλίου και στελέχη της εταιρείας, με την Επιτροπή Αποδοχών να αναλαμβάνει να καθορίσει την επιμέρους κατανομή.
Η συγκεκριμένη απόφαση έρχεται να προστεθεί σε ένα ήδη εντυπωσιακό πακέτο διανομών.
Η Eurolife Group, μία ημέρα μετά την πώληση του 100% της ασφαλιστικής έναντι 1,006 δισ. ευρώ, αποφάσισε τη διανομή προμερίσματος 676,4 εκατ. ευρώ, ενώ είχε προηγηθεί απόφαση για επιστροφή κεφαλαίου 190 εκατ. ευρώ.
Μαζί με τα 140 εκατ. ευρώ του μερίσματος από παλαιότερα κέρδη, οι τρεις κινήσεις επιστρέφουν στους μετόχους ακριβώς το τίμημα της πώλησης, δηλαδή 1,006 δισ. ευρώ.
Η αναφορά Μητσοτάκη, ο Καραβίας και τα εύσημα στην Πασχάλη
Χθες σας έγραψα για την πρωτοβουλία της Eurobank για την Μητρότητα και την επικεφαλής του HR της τράπεζας, Νατάσα Πασχάλη.
Επανέρχομαι, με μία ενδιαφέρουσα λεπτομέρεια από την ομιλία του Φωκίωνα Καραβία στη Θεσσαλονίκη, στο καθιερωμένο δείπνο της Eurobank με τον επιχειρηματικό κόσμο της Βόρειας Ελλάδας, προχθές το βράδυ.
Ο CEO της τράπεζας αναφέρθηκε, μεταξύ άλλων, στην πρόσφατη πρωτοβουλία για την ενίσχυση των εργαζόμενων μητέρων, με αύξηση αποδοχών 5% για το πρώτο παιδί και επιπλέον 10% για το δεύτερο.
Μάλιστα, υπενθύμισε ότι στην πρωτοβουλία είχε αναφερθεί μόλις μία ημέρα νωρίτερα και ο Κυριάκος Μητσοτάκης, στην καθιερωμένη κυριακάτικη ανασκόπησή του, επισημαίνοντας ότι τέτοιες κινήσεις αξίζει να βρουν μιμητές.
Το ενδιαφέρον, όμως, ήταν αλλού.
Ο Καραβίας αποκάλυψε από το βήμα ότι η ιδέα ανήκε στη Νατάσσα Πασχάλη, την οποία και ευχαρίστησε δημόσια.
Μια ωραία στιγμή αναγνώρισης, που έδωσε και μια πιο προσωπική νότα στην ομιλία του.
Με εντολή Μυτιληναίου, η εταιρεία είχε φορέσει τα γιορτινά της για να υποδεχθεί περίπου 300 καλεσμένους σε μια εκδήλωση αφιερωμένη στη ΜΕΤΚΑ.
Το timing σίγουρα όχι τυχαίο.
Η εταιρεία βρίσκεται πλέον μια ανάσα μακριά από την εισαγωγή της στο ΧΑ.
Εκεί είδαμε τους υπουργούς Νίκο Δένδια, Τάκη Θεοδωρικάκο και Σοφία Ζαχαράκη, την Ηρώ Χατζηγεωργίου της ΕΤΑΔ, τον Δημήτρη Ανδριόπουλο της Dimand και 16 πρέσβεις.
Και προσέξτε: παρών και ο ανταγωνισμός, με Χρήστο Ιωάννου και Κωνσταντίνο Μιτζάλη της ΑΒΑΞ, αλλά και τον Απόστολο Ταμβακάκη της EOS Capital και αντιπρόεδρο του ΔΣ της ΓΕΚ ΤΕΡΝΑ.
Όπως είπε και ο Μυτιληναίος: «αυτό είναι υγιής ανταγωνισμός».
Ο αντιπρόεδρος και διευθύνων σύμβουλος της ΜΕΤΚΑ ΑΤΕ, Ντίνος Μπενρουμπή, έδωσε το όραμα: «Δεν θέλουμε να είμαστε οι μεγαλύτεροι, αλλά top class σε αυτό που αναλαμβάνουμε».
Ο πρόεδρος της ΜΕΤΚΑ ΑΤΕ, Ευάγγελος Χρυσάφης, μίλησε για την ενηλικίωσή της: «Η ΜΕΤΚΑ είναι παιδί της METLEN. Μεγάλωσε στους κόλπους της, ασπάστηκε τις αξίες της και από τη γέννησή της ξεκίνησε μια περήφανη πορεία!»
Και ο εκτελεστικός πρόεδρος της METLEN, Ευάγγελος Μυτιληναίος, μάς έδωσε την ατάκα της βραδιάς: «Το όνομα ΜΕΤΚΑ ήταν η τύχη μας και ο καλός μας άγγελος».
Μάλιστα, θυμήθηκε τα δύσκολα που «η μαμά (METLEN) φρόντιζε πρώτα το παιδί και μετά τον εαυτό της».
Τώρα, λοιπόν, το παιδί μεγάλωσε.
Και ετοιμάζεται να βγει στο ταμπλό!
Το μπαρ στο Ψυχικό, ο Μυτιληναίος και ο γκουρού που βλέπει τη ΜΕΤΚΑ στα 2 δισ. ευρώ
Τώρα θα σας αφηγηθώ, από δεύτερο χέρι φυσικά, μια εξαιρετικά ενδιαφέρουσα ιστορία που διηγήθηκε χθες ο Ευάγγελος Μυτιληναίος στην εορταστική εκδήλωση της ΜΕΤΚΑ, για το πώς απέκτησε την ιστορική εταιρεία.
Σας πηγαίνω, λοιπόν, σχεδόν 30 χρόνια πίσω, σε ένα μπαρ στο Ψυχικό, σε μια χρηματιστηριακή ιστορία με σενάριο ταινίας.
Έναν θρυλικό χρηματιστή, τη ρωσική κρίση, μετοχές που αγοράζονταν με ένα τηλεφώνημα και ένα breakfast που έκρινε την τύχη της ΜΕΤΚΑ.
Δώστε βάση!
«Η Μυτιληναίος είχε μπει στο Χρηματιστήριο το 1996, στην Παράλληλη Αγορά, με αξία περίπου 400 εκατ. δραχμών. Κινούμασταν πολύ γρήγορα και αρχίσαμε να ακουγόμαστε χρηματιστηριακά», ανέφερε ο επικεφαλής της METLEN.
«Το φθινόπωρο του 1997, σε ένα μπαρ-κλαμπ στο Ψυχικό, τον "Κόσμο", δημιούργημα του Πέτρου Κωστόπουλου - αστέρας τότε ο Πέτρος -, μου λέει ένας φίλος δημοσιογράφος: "Θέλει να σε γνωρίσει ο Σπύρος Μπέλλος".
Ο Μπέλλος ήταν θρύλος του Χρηματιστηρίου, ο σημερινός γκουρού.
Καθίσαμε και μου λέει:
"Εσύ πρέπει να φύγεις από το εμπόριο μετάλλων και να πας στη βιομηχανία".
"Έχεις καμιά ιδέα;"
"Έχω".
"Πώς τη λένε;"
"ΜΕΤΚΑ".
Την είχα ακούσει, αλλά δεν την είχα μελετήσει. Όταν το έκανα, είδα μια εταιρεία με πολύ καλό ισολογισμό, υγιή νούμερα, αλλά σε καθοδική πορεία.
Μου λέει ο Μπέλλος:
"Θα αρχίσουμε να αγοράζουμε ΜΕΤΚΑ χωρίς να το πούμε σε κανέναν".
Τότε δεν είχαμε υποχρέωση να δηλώνουμε μικρά ποσοστά.
Ωραίες εποχές!
Ξεκινήσαμε το φθινόπωρο του 1997.
Η μετοχή έκανε 1.000 δραχμές.
Το καλοκαίρι του 1998 έγινε η πτώχευση της Ρωσίας και οι αγορές κλονίστηκαν συθέμελα.
Εκεί που δυσκολευόμασταν να βρούμε μετοχές, ξαφνικά άρχισαν να έρχονται φορτία μετοχών ΜΕΤΚΑ!
Εγώ ήμουν με τη σύζυγο και τον ενός έτους γιο μου στην Κέρκυρα, στα μέρη του υπουργού Άμυνας», είπε κοιτάζοντας τον Νίκο Δένδια, που καθόταν στην πρώτη σειρά.
«Με έπαιρνε ο Μπέλλος το πρωί: "Στο limit down, 100.000 μετοχές. Πάρ' τες!"
Και λίγο αργότερα:
"Τώρα είναι 200.000.
Πάρε κι αυτές!"
Το φθινόπωρο του 1998 είχαμε μαζέψει το 25% της ΜΕΤΚΑ.
Ο τότε μεγαλομέτοχος, Αλέξανδρος Κουκόλης, είχε το 22%.
Ο Μπέλλος κανονίζει ένα breakfast για να γνωριστούμε.
Και μόλις καθόμαστε, του λέει: "Σε φώναξα για να σου γνωρίσω τον μεγαλομέτοχο της εταιρείας σου".
Του λέω: "Υπάρχουν δύο περιπτώσεις. Η μετοχή είχε πάει από τις 1.000 στις 10.000 δραχμές. Ή θα μου δώσεις το 22% που έχεις ή εγώ θα πουλήσω σταδιακά το 25% μου και η μετοχή θα πάει πάλι πίσω".
Μου απαντά: "Θα μιλήσω με τη γυναίκα μου".
Και πράγματι, δύο-τρεις ημέρες αργότερα επανήλθε:
"Αν έχετε την καλοσύνη, αντί για 10.000 να γίνει 12.000, δεν θα τα χαλάσουμε".
Και κάπως έτσι αγοράστηκε η ΜΕΤΚΑ».
Και ζήσαν αυτοί καλά κι εμείς καλύτερα, που λένε και στα παραμύθια.
Μόνο που το παραμύθι έχει συνέχεια.
Και μάλιστα χρηματιστηριακή, καθώς η ΜΕΤΚΑ ετοιμάζεται να επιστρέψει στο ταμπλό προς τα τέλη Νοεμβρίου, ως ένας μεγάλος όμιλος υποδομών με έργα δισεκατομμυρίων.
Και εδώ κολλάει η δεύτερη ιστορία του Μυτιληναίου.
«Κάνε υπομονή και θα ξαναδείς τη ΜΕΤΚΑ στο ταμπλό».
«Πριν από οκτώ χρόνια, σε μια γενική συνέλευση, καταργήσαμε τις θυγατρικές και τις κάναμε μία εταιρεία.
Είχαμε αποφασίσει ότι το size ήταν σημαντικό για να αποκτήσουμε μια θέση στον ήλιο», περιέγραψε ο ίδιος.
Υπήρχαν πολλοί παλιοί μέτοχοι της ΜΕΤΚΑ και της Αλουμίνιον Ελλάδος που δεν μπορούσαν να πιστέψουν ότι η ΜΕΤΚΑ θα έλειπε από το ταμπλό.
Σηκώνει το χέρι ένας μέτοχος και μου λέει:
"Τώρα εμείς τι θα κάνουμε χωρίς ΜΕΤΚΑ;"
Και του απαντώ:
"Κάνε υπομονή και θα την ξαναδείς τη ΜΕΤΚΑ στο ταμπλό!"
Οκτώ χρόνια μετά, κρατάω την υπόσχεσή μου!»
Και πράγματι, η ΜΕΤΚΑ επιστρέφει στο Χρηματιστήριο, με ανεκτέλεστο έργων περίπου 2 δισ. ευρώ και φιλοδοξίες πολύ μεγαλύτερες από εκείνες του 1998.
Και επειδή η ιστορία μας ξεκίνησε με έναν γκουρού, θα σας μεταφέρω και κάτι ακόμη.
Ο γκουρού, λοιπόν, που κάτι παραπάνω ξέρει από ΜΕΤΚΑ, μαθαίνω ότι βλέπει την κεφαλαιοποίησή της, έναν χρόνο από σήμερα, στα 2 δισ. ευρώ.
Κρατήστε το νούμερο.
Και την ημερομηνία.
THEON: Το άλμα Χατζημηνά σε EBITDA και κέρδη
Με το πόδι πατημένο στο γκάζι συνεχίζει η THEON, η οποία στο εννεάμηνο του 2026 κατάφερε να ανεβάσει ξανά την κερδοφορία της.
Το προσαρμοσμένο EBITDA εκτοξεύθηκε κατά 48,4%, στα 107,3 εκατ. ευρώ, ενώ το προσαρμοσμένο EBIT σημείωσε άλμα 44,4%, στα 100,2 εκατ. ευρώ, από 69,4 εκατ. ευρώ έναν χρόνο νωρίτερα.
Και το πλέον εντυπωσιακό είναι ότι η ισχυρή κερδοφορία συνοδεύεται από περιθώριο EBIT 26,2%, επίπεδο ιδιαίτερα υψηλό για τον κλάδο, παρά τις επενδύσεις και την ενσωμάτωση νέων δραστηριοτήτων.
Μάλιστα η μετοχή στον Euronext κινήθηκε με άνοδο σχεδόν 2,6%, και την κεφαλαιοποίηση στα 2,18 δισ. ευρώ.
Την ίδια στιγμή, οι νέες παραγγελίες έφτασαν τα 285,2 εκατ. ευρώ, αυξημένες κατά 22,5%, με το ανεκτέλεστο υπόλοιπο να παραμένει σε ιδιαίτερα υψηλά επίπεδα, στα 1,377 δισ. ευρώ.
Εξίσου σημαντικό είναι ότι η THEON διατηρεί προσαρμοσμένο περιθώριο EBIT 26,2%, επιβεβαιώνοντας την υψηλή αποδοτικότητα του μοντέλου της.
Με αυτά τα δεδομένα, ο όμιλος επιβεβαιώνει τον στόχο για έσοδα περίπου 600 εκατ. ευρώ το 2026, ενώ ανεβάζει τον μεσοπρόθεσμο πήχη οργανικής ανάπτυξης πάνω από το 20% ετησίως.
Ο Κρίτων Λεντούδης πήρε την BMW των 860 χιλιάδων ευρώ;
Αγαπητοί αναγνώστες, αυτοκίνητο αξίας 860 χιλιάδων ευρώ να έρχεται στην Ελλάδα για να παραδοθεί στον αγοραστή της, δεν συναντάς συχνά.
Πρόκειται για μια από τις πιο σπάνιες και εντυπωσιακές δημιουργίες της BMW.
Είναι η BMW Skytop, ένα πολυτελές διθέσιο roadster, το οποίο θα κατασκευαστεί σε μόλις 50 αντίτυπα παγκοσμίως, με την τιμή του στην ελληνική αγορά να αγγίζει τις 860.000 ευρώ.
Κάτω από το εντυπωσιακό καπό βρίσκεται ένας V8 κινητήρας 4,4 λίτρων, απόδοσης 625 ίππων, ο οποίος συνεργάζεται με αυτόματο κιβώτιο οκτώ σχέσεων και σύστημα τετρακίνησης xDrive.
Η επιτάχυνση από στάση στα 100 χλμ./ώρα ολοκληρώνεται σε περίπου 3,3 δευτερόλεπτα.
Η σχεδίασή της αντλεί έμπνευση από τις θρυλικές BMW 507 και Z8, ενώ ξεχωρίζουν η αφαιρούμενη οροφή, οι κομψές γραμμές και το πολυτελές εσωτερικό με δερμάτινες επενδύσεις και κρυστάλλινες λεπτομέρειες.
Το συγκεκριμένο αυτοκίνητο παραγγέλθηκε μέσω της BMW Σπανός ενώ από το εκτιμώμενο τελικό κόστος, περίπου 360.000 ευρώ αφορούν φόρους.
Όπως καταλαβαίνετε κίνησα γη και ουρανό για να μάθω τον αγοραστή.
Είναι φανερό ότι δεν θα την αγόραζε κάποιος για να την βγάλει βόλτα στους ελληνικούς δρόμους, αλλά προφανώς πρόκειται για συλλέκτη.
Μαθαίνω, λοιπόν, ότι το όνομα που ακούγεται δυνατά είναι αυτό του εφοπλιστή Κρίτωνα Λεντούδη.
Ο οποίος είναι όντως τεράστιος συλλέκτης αυτοκινήτων και δεν θα μου έκανε καθόλου εντύπωση να έδωσε σχεδόν 1 εκατ. ευρώ για να πάρει τη σπάνια «μπέμπα».
Ο Λεντούδης κατέχει μεταξύ άλλων μια McLaren Senna, ένα σπάνιο hypercar 800 ίππων που φέρεται να αξίζει πάνω από 10 εκατ.
Έχει επίσης μια Bugatti Type 57 SC Atalante του 1937, μια Mercedes-Benz C11, ένα Porsche 956C, μια Ferrari Challenge κ.λπ..
Η Cosco ξεπέρασε τον Προκοπίου στις παραγγελίες VLCC - Τρίτος ο Μαρινάκης
Ανατροπή στη λίστα με τις κορυφαίες ναυτιλιακές εταιρείες παγκοσμίως σε ό,τι αφορά το μεγαλύτερο βιβλίο παραγγελιών νεότευκτων υπερδεξαμενόπλοιων τύπου VLCC.
Η Cosco Shipping Energy Transportation (CSET) ξεπέρασε τη Dynacom Tankers του Γιώργου Προκοπίου, καταλαμβάνοντας την πρώτη θέση με 36 πλοία υπό παραγγελία και άλλα 16 να αναμένεται να ακολουθήσουν.
Παράλληλα, ξεπέρασε και την China Merchants Energy Shipping (CMES), αποκτώντας τον μεγαλύτερο στόλο VLCC μεταξύ των μεγάλων κρατικών εταιρειών δεξαμενόπλοιων της Κίνας.
Η CSET, η οποία είναι εισηγμένη στα χρηματιστήρια του Χονγκ Κονγκ και της Σαγκάης, ανακοίνωσε τη Δευτέρα ότι προσθέτει 24 νεότευκτα VLCC στο βιβλίο παραγγελιών της.
Από αυτά, 10 θα αποκτηθούν με άμεση ιδιοκτησία, ενώ 14 θα ενταχθούν στον στόλο της μέσω συμφωνιών ναύλωσης γυμνού πλοίου (bareboat charter) με έξι κινεζικές εταιρείες χρηματοδοτικής μίσθωσης.
Σύμφωνα με στοιχεία της Clarksons, η Dynacom Tankers κατατάσσεται πλέον δεύτερη, με 32 VLCC υπό παραγγελία, ενώ ακολουθούν η Capital Maritime του Βαγγέλη Μαρινάκη με 25 πλοία και η CMES με 18.
Η έντονη δραστηριότητα στις παραγγελίες VLCC έχει οδηγήσει το παγκόσμιο βιβλίο παραγγελιών σε ιστορικό υψηλό, ξεπερνώντας τα 350 πλοία, συμπεριλαμβανομένων των τελευταίων παραγγελιών και των προγραμματισμένων ναυπηγήσεων της CSET.
Το πρόγραμμα επέκτασης της CSET την τοποθετεί μπροστά από την CMES, καθιστώντας την τη μεγαλύτερη κινεζική εταιρεία στον τομέα των VLCC, με περίπου 95 πλοία, συμπεριλαμβανομένων των νεότευκτων.
Η CSET, με έδρα τη Σαγκάη, διαθέτει σήμερα 49 VLCC σε εμπορική εκμετάλλευση, έναντι 51 VLCC που βρίσκονται σε υπηρεσία και 18 υπό ναυπήγηση για την CMES.
Ωστόσο, η CSET δεν είναι ο μεγαλύτερος πλοιοκτήτης VLCC παγκοσμίως.
Τον τίτλο αυτό κατέχει η νοτιοκορεατική Sinokor, με σχεδόν 100 πλοία, έπειτα από ένα εκτεταμένο πρόγραμμα αγορών μεταχειρισμένων δεξαμενόπλοιων που ξεκίνησε στα τέλη του περασμένου έτους.
Περιστέρης: Γιατί πήρε την GA Aviation
Η αγορά, κυρίως στον τεχνικό-κατασκευαστικό κλάδο, αναρωτιέται για ποιο λόγο ο συνήθως «μετρημένος» Γιώργος Περιστέρης, το αφεντικό της ΓΕΚ ΤΕΡΝΑ, εξαγόρασε τη GA Aviation Services και μπήκε σε ένα τομέα που δεν γνωρίζει, την αμυντική-στρατιωτική αεροπορία και αεροπλοΐα και την τεχνολογία που συνδέεται με αυτές.
Να θυμίσουμε ότι η Greek Air (GA Aviation) έχει σχεδόν 40 χρόνια παρελθόν στη συντήρηση ελικοπτέρων και αεροσκαφών.
Διαθέτει ιδιόκτητο ελικοδρόμιο 35 στρεμμάτων, υπόστεγο αεροσκαφών (το λεγόμενο hangar) 1.200 τ.μ. στο Κορωπί, καθώς και τεχνική βάση 1.700 τ.μ. στο Πολιτικό Αεροδρόμιο Πάχης Μεγάρων.
Έχει διπλή πιστοποίηση EASA Part-145 και CAMO άρα και άδεια παροχής υπηρεσιών υποστήριξης, επισκευών, ηλεκτρονικών συστημάτων (avionics), δομικών εργασιών και υποστήριξης εξαρτημάτων.
Μου λένε έγκυρες και διασταυρωμένες πηγές, τόσο από τον ευρύτερο κυβερνητικό τομέα (σ.σ. ο Περιστέρης θεωρείται τυπικός και ενημερώνει) όσο και από τον επιχειρηματικό αμυντικό κλάδο, ότι βασικό μέλημα θα είναι την επόμενη διετία η ανάπτυξη της βάσης στην Πάχη των Μεγάρων, όπου μπορούν να παρκάρουν ελικόπτερα και μικρά αεροσκάφη τύπου Cessna.
Βασικός στόχος είναι, μέχρι το 2030, η περαιτέρω διεύρυνση του διαδρόμου στην Πάχη ώστε από ελικοδρόμιο να εξελιχθεί σε βάση για τουριστικά lear jet.
Αυτό προϋποθέτει φυσικά την σύμφωνη γνώμη και άλλων επιχειρηματιών που έχουν συμφέροντα στο Πολιτικό Αεροδρόμιο Πάχης Μεγάρων, όπως ο Δημήτρης Δάφνης της «Aeroservices».
Eπίσης χρειάζεται η συγκατάνευση της Πολεμικής αλλά και της Πολιτικής αεροπορίας.
Και έτερος στόχος η συμπαραγωγή δρόνων (drones λέμε Ελληνικά...) στο Κορωπί με τη συνέργεια μεγάλου αλλοδαπού.
Ποιος μάνατζερ θα πλαισιώσει τον Κουρλέτα...
Άλλο ενδιαφέρον που έμαθα είναι πως ο σημερινός ιδιοκτήτης και Πρόεδρος της GA Aviation Σταύρος Κουρλέτας, θα παραμείνει στη θέση του για να «τρέξει» την επιχείρηση για 2 χρόνια ακόμη. Λογικό μου ακούγεται αφού γνωρίζει τα κατατόπια όσο κανείς άλλος.
Εκείνο που διέρρευσε επίσης από συμβουλευτική εταιρία (μία από το λεγόμενο Big-5 ξέρετε...) είναι πως αναζητείται εδώ και λίγες ημέρες εξειδικευμένο στέλεχος για να «πλαισιώσει» τον κο Κουρλέτα ως deputy CEO.
Παρεπόμενο και η αναζήτηση αφού το deal θεωρείται πως ήταν τελειωμένο εδώ και ένα μήνα, οπότε οι νέοι ιδιοκτήτες σκέφτονται ήδη την επόμενη ημέρα.
Έχουν ξεχωρίσει ένας παλιός πιλότος της Ολυμπιακής που εδώ και χρόνια απασχολείται σε top θέση σε αεροπορική εταιρεία του Κόλπου και ένας πολύ έμπειρος περί τα αμυντικά μάνατζερ, πρώην επικεφαλής της ΕΑΒ και σήμερα στην Πολιτική Αεροπορία.
Επειδή μιλήσαμε για drone, κάπου εκεί πήρε το αυτί μου και το όνομα της Patria Oyj, της φινλανδικής αμυντικής και τεχνολογικής εταιρείας που ειδικεύεται σε συστήματα ξηράς, θωρακισμένα οχήματα, αεροδιαστημική και αμυντικά ηλεκτρονικά.
Τα τελευταία χρόνια, εκτός από τα γνωστά τεθωρακισμένα οχήματα, έχει αναπτύξει συστήματα πληροφοριών, κυβερνοασφάλειας και φυσικά... drones.
Οι Φινλανδοί που έχουν μετόχους και Νορβηγούς, τη γνωστή Kongsberg ενώ συνεργάζονται στενά και με «ειδικές» αμερικανικές εταιρίες, είχαν έλθει και προ διετίας στο Κορωπί, αλλά deal με τον Κουρλέτα δεν έκλεισαν τελικά.
Άλλωστε ο Πρόεδρος της GA Aviation δεν θεωρείται ο πιο εύκολος χαρακτήρας του πλανήτη γι’ αυτό και ο Γιώργος Περιστέρης πολύ πρόσφατα σε φιλικό γεύμα, έπαιρνε τα εύσημα που τον έπεισε να πουλήσει σε τιμή win-win...
H κίνηση - έκπληξη του Σάμι Φάις
Όλο και περισσότερο ποντάρει στην αγορά της ευεξίας ο όμιλος Φάις, που φαίνεται ότι δεν θέλει να αφήσει ανεκμετάλλευτη καμία ευκαιρία σε έναν κλάδο με σημαντικές προοπτικές ανάπτυξης.
Το τελευταίο δείγμα γραφής έρχεται από την Καλογήρου Unlimited, στο καταστατικό της οποίας προστέθηκε η εμπορία ειδών υγιεινής διατροφής, διαιτητικών τροφών και τροφίμων γενικότερα.
Πίσω από τη μάλλον γενικόλογη διατύπωση βρίσκονται προϊόντα όπως οι μπάρες πρωτεΐνης και άλλα συναφή είδη που απευθύνονται στο κοινό των γυμναστηρίων.
Η τροποποίηση έγινε για την κάλυψη της δραστηριότητας με τους κατάλληλους ΚΑΔ, αλλά το ενδιαφέρον βρίσκεται στην προοπτική περαιτέρω ανάπτυξής της.
Άλλωστε, ο όμιλος έχει ήδη αναδείξει το wellness και το longevity σε νέους πυλώνες ανάπτυξης, αναζητώντας ευκαιρίες πέρα από την παραδοσιακή αγορά της μόδας.
Για την ώρα δεν υπάρχει συγκεκριμένο νέο εγχείρημα προς ανακοίνωση.
Η κατεύθυνση, πάντως, είναι σαφής, από τον εξοπλισμό άθλησης έως τη διατροφή, ο Σάμι και η Λούση θέλουν μεγαλύτερο μερίδιο από την αγορά της ευεξίας.
Voria: Ανταλλάγματα από Λασκαρίδη - Κόκκαλη
Με το αζημίωτο για τη γειτονιά των Εργατικών Κατοικιών περνά η ξενοδοχειακή επένδυση των Λασκαρίδη - Κόκκαλη στο Κτήμα Δηλαβέρη, καθώς το Δημοτικό Συμβούλιο Αμαρουσίου ενέκρινε το Μνημόνιο Συνεργασίας με τη North Star, που αναπτύσσει το Voria, επένδυση 300 εκατ. ευρώ με καζίνο.
Το πρώτο και πιο χειροπιαστό αντάλλαγμα είναι ένα νέο αθλητικό κέντρο, προϋπολογισμού 1,03 εκατ. ευρώ, το οποίο θα πρέπει να παραδοθεί στον δήμο πριν ανοίξει τις πόρτες της η επένδυση.
Θα περιλαμβάνει κλειστό γήπεδο μπάσκετ με αεροϋποστηριζόμενο θόλο, ανοικτά γήπεδα και χώρους υπαίθριας άθλησης.
Το πακέτο, πάντως, δεν σταματά εκεί.
Η εταιρεία αναλαμβάνει κάθε χρόνο έργα και δράσεις αξίας ίσης με το 0,50% του μικτού κέρδους από τα τυχερά παίγνια, ενώ προβλέπεται και μηχανισμός ελέγχου της υλοποίησης, χωρίς να πρόκειται για απευθείας χρηματική καταβολή στα δημοτικά ταμεία.
Στα ανταλλάγματα προστίθενται και περίπου 25 στρέμματα κοινόχρηστων και κοινωφελών χώρων.
IDEAL Holdings: Το City Link και το report της Eurobank Equities
Πονοκέφαλος για την IDEAL Holdings και την Attica Holdings παραμένει το City Link, καθώς η εκκρεμότητα γύρω από τη μίσθωση του ακινήτου εξακολουθεί να ρίχνει τη σκιά της στις χρηματιστηριακές αποτιμήσεις των δύο εταιρειών.
Το ζήτημα αναδεικνύει η Eurobank Equities στη νέα της έκθεση για την IDEAL, επισημαίνοντας ότι η δικαστική αντιπαράθεση μεταξύ της PICAR και του Μετοχικού Ταμείου Στρατού δημιουργεί αβεβαιότητα για τη μακροπρόθεσμη παρουσία της Attica στο εμβληματικό εμπορικό συγκρότημα.
Και αυτή η αβεβαιότητα έχει ήδη χρηματιστηριακό κόστος αγαπητοί επενδυτές καθώς από την εισαγωγή της Attica στο Χρηματιστήριο τον περασμένο Ιούλιο, η μετοχή της έχει χάσει περίπου 12%, όσο και εκείνη της IDEAL, παρά τη θετική πορεία των δραστηριοτήτων τους.
Παρ' όλα αυτά η Eurobank Equities δίνει σύσταση αγοράς και τιμή-στόχο 7,50 ευρώ για την IDEAL, βλέποντας σημαντικά περιθώρια ανόδου.
Θεωρεί, μάλιστα, ότι μια λύση που θα εξασφαλίζει μακροχρόνια ορατότητα για το City Link θα μπορούσε να απελευθερώσει μέρος της αξίας που σήμερα μένει εγκλωβισμένη στη δικαστική διαμάχη.
Συμπέρασμα
Μέχρι τότε, το ακίνητο της οδού Πανεπιστημίου θα συνεχίσει να απασχολεί όχι μόνο τους δικηγόρους, αλλά και τους επενδυτές.
Χθες, πάντως, η μετοχή της IDEAL έδειξε αντίδραση και έκλεισε στα 5,51 ευρώ με άνοδο 1,85%, ενώ τα Αττικά Πολυκαταστήματα στα 2,82 ευρώ (+0,89%).
Αχιλλέας Κανάρης (Vodafone): Μάζεψε το μαγαζί
Διάβασα με προσοχή τα οικονομικά αποτελέσματα της Vodafone Ελλάδας κι οφείλω να πω ότι ο Αχιλλέας Κανάρης, στους λίγους μήνες που βρίσκεται στο τιμόνι της εταιρείας, έχει συμμαζέψει το μαγαζί.
Η βελτίωση των επιδόσεων της Vodafone Ελλάδας φέρει τη σφραγίδα του Κανάρη, ο οποίος φαίνεται να κερδίζει το στοίχημα της ενίσχυσης της ανταγωνιστικότητας της εταιρείας.
Τα τελευταία στοιχεία επιβεβαιώνουν τη δυναμική που έχει αποκτήσει η εταιρεία, με τα έσοδα από υπηρεσίες να αυξάνονται κατά 15,8% στο δεύτερο τρίμηνο του 2026, φτάνοντας τα 286 εκατ. ευρώ, από 247 εκατ. ευρώ έναν χρόνο νωρίτερα.
Σημαντική είναι η συμβολή των ψηφιακών έργων για επιχειρήσεις και Δημόσιο, έναν τομέα στον οποίο ο Κανάρης έχει επενδύσει στρατηγικά, διευρύνοντας τις πηγές εσόδων πέρα από τις παραδοσιακές τηλεπικοινωνίες.
Την ίδια ώρα, το ιδιόκτητο δίκτυο οπτικών ινών ξεπέρασε τις 650.000 κατοικίες και επιχειρήσεις.
Με την εταιρεία να έχει αποκτήσει αναπτυξιακό βηματισμό, το επόμενο στοίχημα είναι η ενίσχυση της κερδοφορίας, η ενίσχυση της θέσης της στην τηλεπικοινωνιακή αγορά και η ολοκλήρωση της συμφωνίας με τον Όμιλο ΔΕΗ για την δημιουργία κοινής εταιρείας (50-50%) που θα δραστηριοποιηθεί στην παροχή υπηρεσιών χονδρικής δικτύου οπτικών ινών μέχρι το σπίτι στην Ελλάδα που μαθαίνω προχωρά ομαλά…
Mega - διαγωνισμός 235 εκατ.
Νέο μεγάλο πεδίο ανταγωνισμού για τις εταιρείες πληροφορικής και τηλεπικοινωνιών ανοίγεται με τον διαγωνισμό της Κοινωνίας της Πληροφορίας για το Ενιαίο Κυβερνητικό Νέφος (G-Cloud), συνολικού προϋπολογισμού 235,5 εκατ. ευρώ (μαζί με δικαίωμα προαίρεσης).
Πρόκειται για ένα από τα μεγαλύτερα ψηφιακά έργα που βγαίνουν στην αγορά, με το ενδιαφέρον να αναμένεται ιδιαίτερα έντονο, καθώς το αντικείμενο αφορά την παροχή υπηρεσιών δημόσιου υπολογιστικού νέφους και την υποστήριξη των κεντρικών κυβερνητικών υποδομών.
Το πραγματικό ενδιαφέρον, βέβαια, βρίσκεται στο ποιοι θα διεκδικήσουν το έργο, καθώς στο ίδιο τραπέζι αναμένεται να βρεθούν οι μεγάλοι όμιλοι πληροφορικής, οι τηλεπικοινωνιακοί πάροχοι και οι διεθνείς παίκτες του cloud, είτε αυτόνομα είτε μέσα από συνεργασίες.
Συμπέρασμα
Με το διακύβευμα να ξεπερνά τα 235 εκατ. ευρώ, η μάχη προμηνύεται σκληρή, σε μια αγορά όπου οι ισορροπίες αναμένεται να κριθούν τόσο στις τεχνολογικές δυνατότητες όσο και στις οικονομικές προσφορές.
Νέο δ.σ. στις Γούρνες με σφραγίδα Sani/Ikos
Άλλαξε -και κυριολεκτικά- χέρια το ακίνητο της πρώην αμερικανικής βάσης στις Γούρνες της Κρήτης, μιας και είχαμε αλλαγές από χθες στο διοικητικό συμβούλιο της εταιρείας που μέχρι πρότινος βρισκόταν υπό τον έλεγχο της Dimand.
Πρόεδρος ορίστηκε ο Lopez Bragado Jesus, επικεφαλής νομικών υπηρεσιών της Sani/Ikos και διευθύνων σύμβουλος ο Henrik Foster επικεφαλής ακίνητης περιουσίας του πολυεθνικού ομίλου με το ελληνικό DNA.
Θυμίζω ότι την Παρασκευή η Dimand πούλησε ολόκληρη την εταιρεία στη Sani/Ikos των αδελφών Ανδρεάδη και του σιγκαπουριανού fund GIC, ώστε η τελευταία να αναπτύξει το ακίνητο με το σήμα Ikos Resort, βγάζοντας κέρδη 32 εκατομμύρια – ενώ είχε αγοράσει το ακίνητο στην Κρήτη έναντι 40 εκατ. ευρώ.
Η Sani/Ikos στην έκταση που αποκτά σχεδιάζει την ανάπτυξη ενός ξενοδοχείου Ikos Resort δυναμικότητας περίπου 600 δωματίων, σουιτών και βιλών.
Το ενδιαφέρον για τους μετόχους βρίσκεται στην απόδοση της συναλλαγής, καθώς τα κέρδη αντιστοιχούν σε 1,8 ευρώ ανά μετοχή.
Πρόκειται για ένα σημαντικό ποσό σε σχέση με τη χρηματιστηριακή αποτίμηση της Dimand, που αναδεικνύει την ικανότητα της διοίκησης να δημιουργεί αξία μέσα από την αξιοποίηση και πώληση ακινήτων.
Εξίσου σημαντικό είναι ότι μέρος του τιμήματος κατευθύνθηκε στην πλήρη αποπληρωμή ομολογιακού δανείου 39,9 εκατ. ευρώ, επιτρέποντας την άμεση απομείωση του συνολικού της χρέους και τη βελτίωση της χρηματοοικονομικής εικόνας της.
Συμπέρασμα
Το μόνο που μένει είναι η υπεραξία που δημιουργήθηκε να αποτυπωθεί και στη μετοχή, η οποία καλείται να κατοχυρώσει επίπεδα πάνω από τα 14,10 – 14,20 ευρώ για να κινηθεί υψηλότερα.
Χθες έκλεισε με ελαφρές απώλειες 0,35% στα 14,1 ευρώ και με χαμηλό όγκο συναλλαγών (12 χιλιάδες χαρτιά).
Στο real estate o «mr Tanweer» Σαμάν
Από τους κορυφαίους επιχειρηματίες στον χώρο της βιομηχανίας της τηλεόρασης και των παραγωγών ταινιών είναι ο Τζόζεφ Σαμάν, γνωστός και ως mr Tanweer.
Ο πάμπλουτος επιχειρηματίας, γεννημένος στη Συρία, αλλά μεγαλωμένος στο Λίβανο, μαθαίνω ότι μπαίνει ακόμη πιο δυνατά στον χώρο των ακινήτων ιδρύοντας την εταιρεία Istorea Properties με μετοχικό κεφάλαιο 150.000 ευρώ το οποίο εισέφερε η εταιρεία City Dynamics η οποία εκπροσωπείται από τον Γιώργο Παπαντάκο, αλλά που ανήκει στον Σαμάν.
Είναι κι αυτή μια εταιρεία real estate με πάνω από 4 εκατ. ευρώ μετοχικό κεφάλαιο.
Στην Istorea πρόεδρος είναι ο Λιβανέζος επιχειρηματίας, CEO ο Παπαντάκος και μέλος ο Γιώργος Παπαδόπουλος.
Θα δραστηριοποιείται στις αγοραπωλησίες ακινήτων, εκμίσθωση και διαχείριση, ενοικίαση ακινήτων, χρονομεριστική μίσθωση, κατασκευή κτιρίων κ.λπ..
Ο Πιέρρ και το μήνυμα προόδου της Millennium
Δεν έχουν περάσει ούτε δύο μήνες από την ημέρα που διευθυντικά στελέχη της Millennium συναντήθηκαν στο Μέγαρο Μαξίμου με τον Κυριάκο Μητσοτάκη και τον Κυριάκο Πιερρακάκη, επισημοποιώντας την έλευση της εταιρείας στην Ελλάδα.
Και ενώ τα διαδικαστικά προκειμένου η εταιρεία να ξεκινήσει τη δραστηριοποίησή της στη χώρα μας, τα social media του γνωστού fund μαρτυρούν την προσμονή των διοικούντων.
Μάλιστα, πριν από λίγες ώρες ο επίσημος λογαριασμός της Millennium στο Instagram ανάρτησε ένα σύντομο βίντεο, όπου ο Martin Pabari, διευθύνων σύμβουλος για την Ευρώπη, τη Μέση Ανατολή και την Αφρική, περιγράφει τι σημαίνει για την εταιρεία η εγκατάσταση στην Ελλάδα.
Πέρα από την απόδειξη της ικανότητας της εταιρείας να προοδεύει, αυτό που λέει ο Pabari και έχει ιδιαίτερο ενδιαφέρον είναι ότι τα γραφεία στην Αθήνα επιτρέπουν στο ταλέντο από όλα τα μήκη και τα πλάτη του κόσμου να βρίσκεται εκεί που θέλει να είναι.
Και, πέρα από το αναπτυξιακό αποτύπωμα, το μεγαλύτερο όφελος της έλευσης εταιρειών όπως η Millennium είναι ακριβώς αυτό: ότι με σταθερά βήματα η Ελλάδα κερδίζει τη θέση της ως προορισμός για επαγγελματικό προσωπικό υψηλών δεξιοτήτων και εξειδίκευσης, ανοίγοντας έναν «ενάρετο κύκλο» οικονομικής και τεχνολογικής προόδου.
Το επόμενο κεφάλαιο στην καριέρα της ανοίγει η Ανθή Τροκούδη, έπειτα από έξι χρόνια στο «τιμόνι» της επικοινωνίας του Υπερταμείου, νυν Εθνικού Αναπτυξιακού Ταμείου.
Μαθαίνω, λοιπόν, ότι αποχωρεί τις επόμενες ημέρες για… άλλες πολιτείες αφήνοντας είναι η αλήθεια, μεγάλο κενό.
Το οποίο όπως μου λένε πρέπει να καλυφθεί το επόμενο διάστημα, γι’ αυτό και γίνονται ήδη συνεντεύξεις.
Η Ανθή Τροκούδη ήταν επικεφαλής στην επικοινωνία σε μια εξαετία που μόνο «ανέφελη» δεν τη λες, καθώς από τα χέρια της πέρασαν -και ολοκληρώθηκαν με επιτυχία - ο μετασχηματισμός του Υπερταμείου, η νέα του εταιρική εικόνα, η ανάδειξη των έργων των θυγατρικών αλλά και η αλλαγή της ίδιας της ονομασίας του, με τη συμβολή της να ξεπερνά τα όρια της εταιρικής επικοινωνίας.
Όσοι έχουν συνεργαστεί μαζί της μιλούν για έναν άνθρωπο με προσήλωση στη δουλειά.
Η ίδια φαίνεται πως προτιμά τις μακροχρόνιες συνεργασίες καθώς πριν από το Υπερταμείο, είχε για 18 συναπτά χρόνια τα ηνία της επικοινωνίας των εταιρειών του Πάνου Γερμανού, στην Ελλάδα και το εξωτερικό.
Το ενδιαφέρον, πάντως, στρέφεται πλέον στον επόμενο σταθμό της, ο οποίος, σύμφωνα με όσα ακούγονται στην αγορά, έχει κλείσει.
Και θα σας ενημερώσω πάραυτα γι’ αυτό καθώς μου λένε οι πηγές μου ότι πρόκειται για έναν εξαιρετικό όμιλο με μεγάλες προοπτικές.
Η Νέα Εγνατία και η «μεταγραφή» Παπανικόλα
Κλείδωσε το νέο Διοικητικό Συμβούλιο της Νέας Εγνατίας Οδού, της παραχώρησης που πέρασε στα χέρια της ΓΕΚ ΤΕΡΝΑ, σε κοινοπραξία με τη γαλλική Egis, πριν από περίπου έναν χρόνο.
Στην προεδρία ο Ηλίας Γιάτσιος, αντιπρόεδρος ο Εμμανουήλ Μουστάκας και μέλη οι Μιχαήλ Γουρζής, Πηνελόπη Λαζαρίδου, Βαΐα Χουχουρέλου, Λεωνίδας Μπάκας, Παναγιώτης Περβανάς και Pierre - Yves Massille.
Στο μεταξύ, να θυμίσω και τη «μεταγραφή» του Παναγιώτη Παπανικόλα, την οποία σας είχε αποκαλύψει ο Wiseman, καθώς άφησε τη θέση του CEO της Ολυμπίας Οδού για να αναλάβει γενικός διευθυντής στη Νέα Εγνατία.
Τη θέση του στην Ολυμπία Οδό έχει αναλάβει ο Χρήστος Καραδήμας, μετά την αποχώρησή του από την Ελληνικό Μετρό.
Όσο για τα υπόλοιπα πρόσωπα της διοικητικής ομάδας της Νέας Εγνατίας, καθήκοντα οικονομικού διευθυντή αναλαμβάνει ο Λάσκαρης Κονδύλης, τεχνικού διευθυντή ο Κωνσταντίνος Φαϊδάς και νομικού συμβούλου ο Ευάγγελος Βεγίρης.
Ειδικές εξουσίες για θέματα χρηματοοικονομικών συμβούλων και συμβούλων τραπεζών έχουν επίσης οι Γεώργιος Αρμένης και Αλέξανδρος Σκόρδος.
O Τσάφος και το ανέκδοτο
Κυκλοφορεί ως ανέκδοτο όλο το στόρι από χθες στην ενεργειακή αγορά, αλλά με τον υφυπουργό Ενέργειας που έχουμε, θα μπορούσε να μην απέχει πολύ από την πραγματικότητα.
Σας το παραθέτω όπως μου το αφηγήθηκαν κορυφαία -μη πολιτικά- στελέχη του κλάδου:
-Μα, διότι στην Ελλάδα δεν θα τον άφηνε να επενδύσει στις μπαταρίες ο πολυθρύλητος και πολυμαστερούχος υφυπουργός Τσάφος!
-Και γιατί ο Τσάφος είναι... βράχος και ανθίσταται στις μεγάλες επενδύσεις σε standalone batteries που πλέον θεωρούνται το βασικό και απαραίτητο υπόβαθρο για τις ΑΠΕ (αιολικά, φωτοβολταϊκά);
-Διότι ο ιδιόρρυθμος υφυπουργός μας, πήρε τις μπαταρίες με... κακό μάτι! Όπως όταν παλιά ένας καθηγητής στο Λύκειο σε έπαιρνε με κακό μάτι από το Σεπτέμβριο και σε πήγαινε «καρότσι» όλη τη χρονιά, έτσι και ο... τιτανοτεράστιος Τσάφος! Καρότσι τις πάει τις μπαταρίες αποθήκευσης και γι’ αυτό χάνουμε φθηνό ρεύμα και καταφεύγουμε σε πιο ακριβές λύσεις.
-Κιμπάρης δηλαδή ο Τσάφος, προτιμάει τα ακριβά καύσιμα αντί της ελάφρυνσης των νοικοκυριών, και μάλιστα σε εποχή διεθνούς κρίσης και εγχώριων προβλημάτων εξ αυτής...
-Στο φινάλε όμως, εμείς τον πληρώνουμε τον... κιμπάρη! Εμείς, δηλαδή τα νοικοκυριά και οι επιχειρήσεις και δεν λέμε κουβέντα. Ενώ ο κος Τσάφος, η... υφυπουργάρα μας δεν βάζει μαράζι: άλλος μπλοκάρει (τις επενδύσεις) και άλλος πληρώνει (το μάρμαρο)!
Το καλώδιο και ο διχασμός
Καημό το 'χω να δω μια φορά τα κόμματα να ομονοούν για εθνικά θέματα.
Τάμα στην Παναγία της Τήνου θα κάνω μπας και Μητσοτάκης, Τσίπρας και Ανδρουλάκης (τους άλλους δεν τους βάζω γιατί έτσι κι αλλιώς δεν έχουν τον... Θεό τους) συμφωνήσουν σε κάτι.
Από προχθές έχουμε έναν διαγωνισμό... πατριωτισμού.
Ποιος είναι πιο προδότης και ποιος είναι πιο πατριώτης.
Για τον Ανδρουλάκη και τον Τσίπρα ο ΚΜ και η κυβέρνηση έχουν ξεπουλήσει τη χώρα στους Τούρκους με αφορμή το καλώδιο.
Για τον πρωθυπουργό και το ΜΜ τα άλλα κόμματα είναι ασόβαρα και ανεύθυνα.
Μα καλά, έτσι θα πάει η κουβέντα;
Θα βγάλουμε και τα πατριδόμετρα για να δούμε ποιος κάνει καλύτερη δουλειά ή ποιος έχει καλύτερη ιδέα για τα εθνικά θέματα;
Μα είμαστε σοβαροί;
Στο κάτω - κάτω και η κυβέρνηση έπρεπε να αναλάβει πρωτοβουλίες ενημέρωσης των άλλων κομμάτων για το τι τελικά έγινε με τη ρηματική διακοίνωση και τις πιθανές μελλοντικές αξιώσεις των Τούρκων.
Δεν είναι δυνατόν να μαθαίνουμε τα πάντα μόνο από ανακοινώσεις, non paper και ομιλίες σε συνέδρια για ό,τι συμβαίνει με το καλώδιο.
Ας έκανε μια προ ημερησίας συνεδρίαση της Βουλής κι εκεί ο καθένας να έβγαζε τον... κακό ή τον καλό του εαυτό.
Αν αυτή η εικόνα που βγαίνει προς τα έξω κάνει περήφανο το πολιτικό σύστημα τότε τι να πούμε.
Είμαστε άξιοι της μοίρας μας.
Η πρόβλεψη του Άδωνι για τις εκλογές
Απολαυστικός, όπως πάντα ο Άδωνις Γεωργιάδης σε χθεσινό συνέδριο για την υγεία, έριξε ξανά τις ατάκες του.
Εντάξει, δεν θα αναφερθώ στα θέματα του υπουργείου του, αν και είπε ότι έχει υλοποιηθεί το 120% όσων είχαν προγραμματιστεί κι ότι οι αλλαγές στο ΕΣΥ είναι εμφανείς.
Εκεί, όμως, που έδωσε ρέστα ήταν στα πολιτικά.
Ο Γεωργιάδης συνέδεσε ευθέως την πρόοδο στην Υγεία με τη συνέχιση της διακυβέρνησης Μητσοτάκη, στέλνοντας στους παρευρισκόμενους ένα σαφές μήνυμα για τις κάλπες του 2027: «Μητσοτάκης και το 2027.
Άμα πάτε κάπου αλλού, καλή τύχη…».
Μάλιστα, προχώρησε και σε μια πρόβλεψη για το βράδυ των εκλογών, εκτιμώντας ότι η ερώτηση που θα δεχθεί μετά την ανακοίνωση των αποτελεσμάτων θα είναι:
«Πώς κατάφερε τελικά η Νέα Δημοκρατία να εξασφαλίσει και αυτοδυναμία;»
Μένει να αποδειχθεί εάν ο Άδωνις είναι τόσο διορατικός, όσο αισιόδοξος.
Η κάλπη του 2027 θα δώσει την απάντηση.
Η υποκρισία για την ΕΡΤ
Ε όχι να μιλούν και να διαμαρτύρονται για την ΕΡΤ η ΕΛΑΣ και ο Αλέξης Τσίπρας.
Από την ίδρυση του κόμματος του η ΕΡΤ προβάλλει και με το παραπάνω τον κ. Τσίπρα και τις δραστηριότητες του προκαλώντας μάλιστα συχνά ακόμη και τη δυσφορία των κοινοβουλευτικών κομμάτων της αντιπολίτευσης που παραπονούνται για μεροληπτική μεταχείριση.
Είναι υποκριτικό εκ μέρους της ΕΛΑΣ να εκδίδει ανακοίνωση διαμαρτυρίας ενώ γνωρίζουν ότι λόγω μη εσκεμμένης παράλειψης του εικονολήπτη, δεν δόθηκε αρχικά σε τηλεοπτικούς σταθμούς μέσω pool ολόκληρη η ομιλία του Αλέξη Τσίπρα στην Πρέβεζα.
Και μάλιστα όταν ξέρουν ότι όταν αυτό έγινε αντιληπτό αποκαταστάθηκε και σε σύντομο χρονικό διάστημα διανεμήθηκε το σύνολο της ομιλίας του. Άλλωστε το σχετικό απόσπασμα μεταδόθηκε στο δελτίο ειδήσεων του ΕΡΤnews στις 21:00.
Οι εποχές Ακριβοπούλου και Καψώχα, μιας ΕΡΤ που καμία σχέση δεν είχε με την πολυφωνία και την αντικειμενική ενημέρωση, έχουν παρέλθει ανεπιστρεπτί.
Quiz: Η 30χρονη super hot δικηγόρος, και οι Έλληνες του Λονδίνου
Μαθεύτηκε προ ημερών, ότι hot 30χρονη δικηγόρος (λέμε τώρα, διότι πτυχίο έχει μεν αλλά ουδέποτε δικηγόρησε...) και γυμνάστρια (αυτό το επάγγελμα εξασκεί) πρόκειται να αρραβωνιαστεί και να συγκατοικήσει με τον καλό της με προοπτική το γάμο.
Ο τελευταίος είναι γνωστός τηλεπερφόρμερ, συμμετέχων σε πολλά τηλεπαιχνίδια και επίσης γυμναστής, αλλά και «αλκοολικός με τη δημοσιότητα».
Ισχυρίζεται μάλιστα ο αθεόφοβος πως οδεύει προς τα 40 και έχει πάθει κρίση ηλικίας!
Εμείς οι εργασιομανείς wisemen που καβατζάραμε τα 50 τι να πούμε, αλλά τέλος πάντων.
Mαθαίνοντας την είδηση της επερχόμενης συγκατοίκησης που θα οδηγήσει σε αρραβώνα και σε γάμο, δύο Έλληνες του Λονδίνου κάγχασαν πονηρά.
Ο ένας, μεγαλύτερος σε ηλικία με τα 65 πατημένα αλλά πολύ «ζωηρός», ζάμπλουτος επιχειρηματίας του εμπορίου στη Γηραιά Αλβιώνα παρατήρησε:
«Είδες; Καμία όμορφη Ελληνίδα δεν χάνεται!
Προ 3ετίας, αν θυμάσαι, την είχαμε την πατριώτισσα οι δύο μας στη θαλαμηγό στη Μύκονο ως... φιλοξενούμενη (σ.σ. φυσικά, τι άλλο;) και περάσαμε αμφότεροι υπέροχο Αύγουστο μαζί της στο νησί των Ανέμων.
Στο τέλος δεν εισακούσαμε τις παρακλήσεις της να την παντρευτούμε.
Ένας από τους δύο, όποιος επιθυμούσε!
Η κοπέλα δεν είχε προτιμήσεις, στεφάνι ήθελε.
Έλεγε πως μετά από όσα έγιναν στο σκάφος, αν δεν παντρευτεί θα στενοχωρηθεί πολύ και θα κάνει καμιά τρέλα...».
Και συμπλήρωσε ο άλλος, νεότερος αλλά -συμπεραίνω από το ιστορικό επώνυμο- γόνος παλιάς εφοπλιστικής οικογένειας:
«Τελικά της πέρασε η στενοχώρια, ούτε τρέλα έκανε ούτε τίποτα και βρήκε το... κορόιδο που θα την παντρευτεί!».
Επειδή ο έρωτας είναι ανίκητος στη μάχη, δεν υιοθετώ καθόλου το χαρακτηρισμό «κορόιδο» για τον μελλοντικό γαμπρό.
Άλλωστε «ο έρωτας είναι κάτι ιδεώδες, ο γάμος κάτι πραγματικό.
Η σύγχυση του ιδεώδους με το πραγματικό δεν μένει ποτέ ατιμώρητη» είχε πει ο Γερμανός ποιητής και φιλόσοφος Βόλφγκανγκ Γκαίτε (1749-1832) και είχε -σε γενικές γραμμές- δίκιο...
Οι must ειδήσεις του wiseman σε ένα ΑΙ Video
https://www.youtube.com/shorts/I3AfDPGx57M
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες της στήλης προσφέρονται αποκλειστικά και μόνο για ενημερωτικούς σκοπούς και σε καμία περίπτωση δεν μπορούν να εκληφθούν ως συμβουλή, πρόταση, προσφορά για αγορά ή πώληση των κινητών αξιών, ούτε ως προτροπή για την πραγματοποίηση οποιασδήποτε μορφής επένδυσης. Κατά συνέπεια δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.
"
["post_title"]=>
string(307) "H ήττα των short στις τράπεζες και οι ψευτοguru, η έκπληξη της Optima, τι συμβαίνει με την ΕΛΒΑΛΧΑΛΚΟΡ, ποιος εφοπλιστής αγόρασε την super BMW skytop, και ένα hot quiz για την ωραία δικηγόρο"
["post_excerpt"]=>
string(242) "Δεν είναι τυχαίο ότι ο DAX βρίσκεται στις 24.500 μονάδες, ενώ ενδοσυνεδριακά έκανε 26.720 μονάδες, με υψηλό όλων των εποχών τις 26.790 μονάδες..."
["post_status"]=>
string(7) "publish"
["comment_status"]=>
string(6) "closed"
["ping_status"]=>
string(6) "closed"
["post_password"]=>
string(0) ""
["post_name"]=>
string(188) "h-itta-ton-short-stis-trapezes-kai-oi-pseftoguru-i-ekplixi-tis-optima-ti-symvainei-me-tin-elvalchalkor-poios-efoplistis-agorase-tin-super-bmw-skytop-kai-ena-hot-quiz-gia-tin-oraia-dikigoro"
["to_ping"]=>
string(0) ""
["pinged"]=>
string(0) ""
["post_modified"]=>
string(19) "2026-11-11 08:59:41"
["post_modified_gmt"]=>
string(19) "2026-11-11 06:59:41"
["post_content_filtered"]=>
string(0) ""
["post_parent"]=>
int(0)
["guid"]=>
string(34) "https://www.mononews.gr/?p=2300460"
["menu_order"]=>
int(0)
["post_type"]=>
string(4) "post"
["post_mime_type"]=>
string(0) ""
["comment_count"]=>
string(1) "0"
["filter"]=>
string(3) "raw"
}















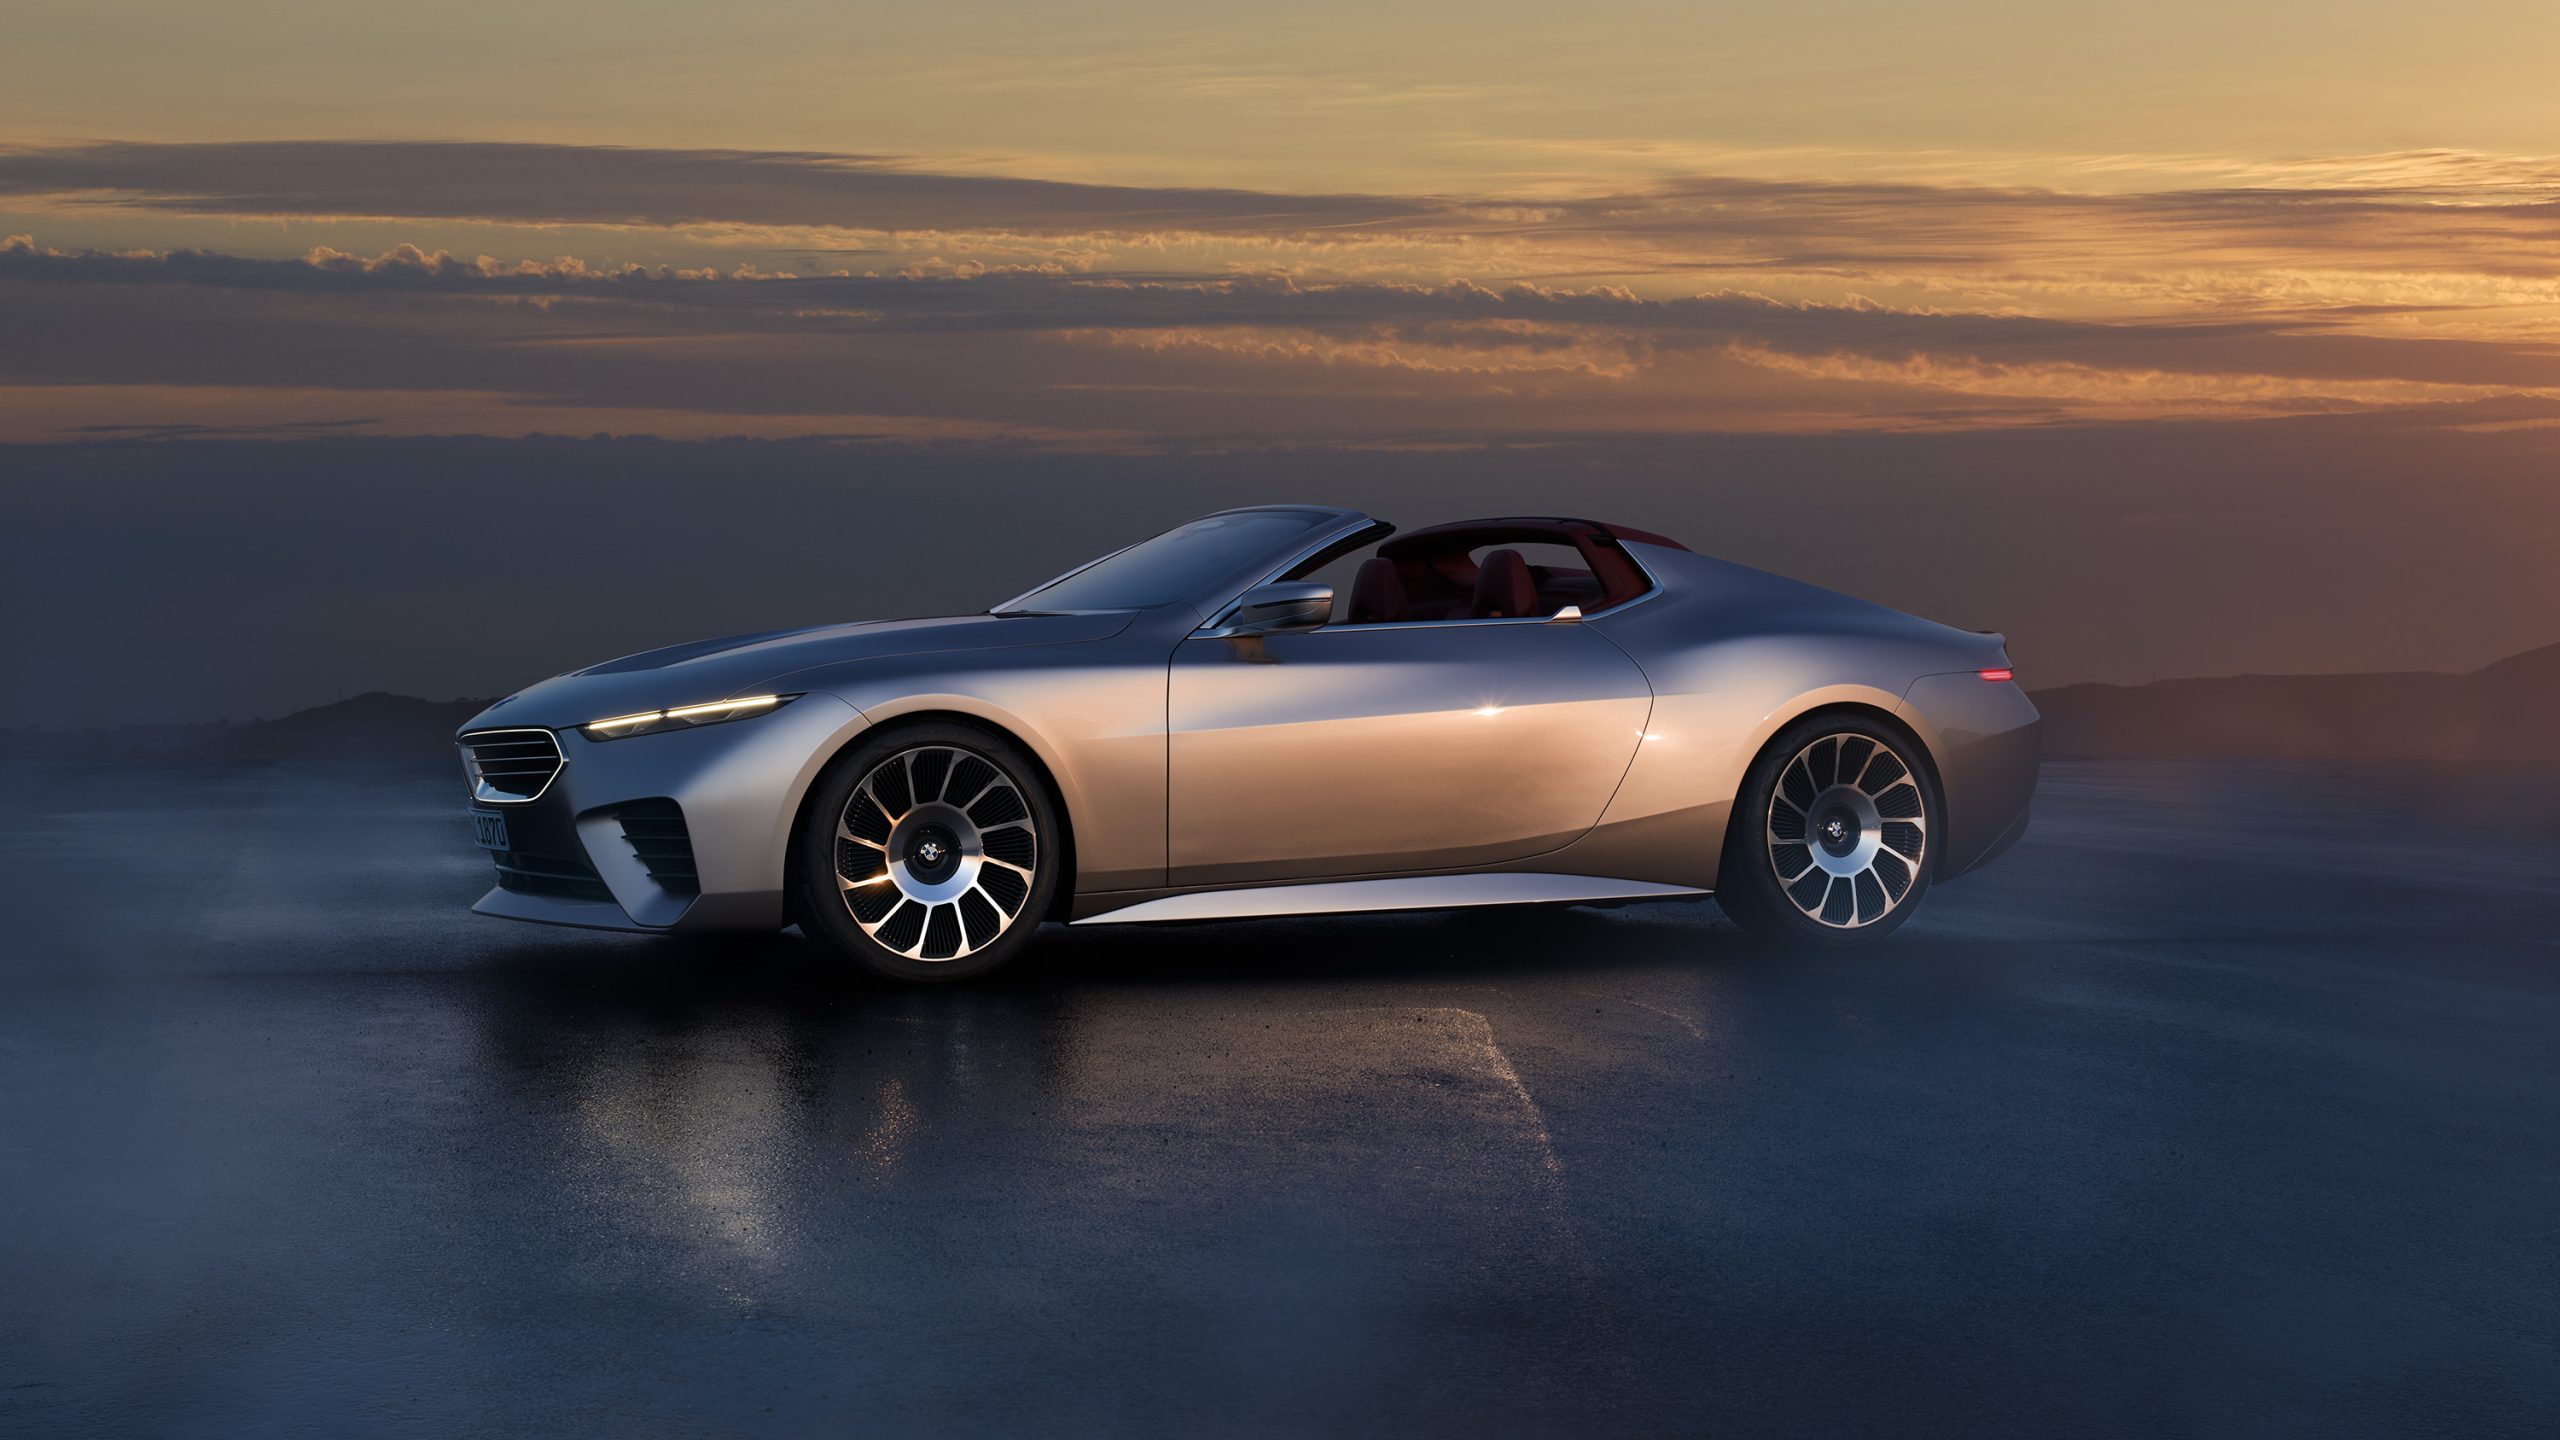 H ΒΜW skytop[/caption]